白条类金融服务平台大解析
京东旗下的消费信贷服务是目前市场上公认度最高的“白条”形态,依托电商生态链实现即时支付与分期结算。然而市面上常出现的各种类似名称产品,往往让普通用户产生认知混淆。这类金融服务本质上属于网络小贷业务范畴,通过算法模型评估个人信用额度后提供灵活资金支持。用户在寻找相关入口时,首要任务是识别其背后的运营主体是否具备正规金融牌照。官方渠道发布的版本功能最全面且费率透明,而所谓的山寨版或第三方聚合工具则可能隐藏着较高的隐形成本与风险隐患,必须保持警惕以免陷入非必要的债务陷阱。
除了头部电商巨头主导的体系外,支付领域的其他大平台也推出了对标产品。支付宝推出的花呗服务虽然名称不同,但在用户心智中常被视作同类替代品。腾讯系的产品同样具备信用支付属性,两者共同构成了消费信贷的主要版图。许多第三方借贷 APP 试图通过包装界面来模仿知名品牌的功能体验,导致用户在下载时难以分辨真伪。这种竞争格局使得市场生态日益复杂,单纯对比额度与免息期已不足以判断优劣,需要综合考量资金周转效率、还款灵活性以及客户服务响应速度等多方面指标,从而做出理性的选择。
部分地方性金融机构或助贷机构也会接入此类服务渠道,为用户提供小额信贷支持。这类区域性“白条”往往与本地银行体系深度绑定,审批流程相对传统银行更为便捷,但资金流向监管同样严格。值得注意的是,网络黑产时常利用技术漏洞在非法网站上挂接虚假链接,诱导用户输入敏感信息进行盗刷或诈骗。一旦遇到自称能提供高额度免息金的非官方渠道,务必核实其备案信息。正规机构只会通过应用商店上架或在官网开放入口,任何要求在网页端私下转账的行为都极不可信,保护个人隐私与资金安全是首要原则。
深入剖析这些平台背后的金融生态逻辑,会发现它们高度依赖大数据风控能力来动态调整用户信用分及可借额度。这意味着同一个人在不同平台可能享受到的服务条件存在巨大差异,并非所有地方都能开通统一入口。有些聚合类小程序整合了多家资方资源,虽然方便管理多笔账单,但也增加了信息泄露的风险点。用户在操作过程中应避免过度授权不必要的手机权限,定期清理未使用的虚拟身份标识。随着监管政策趋严,合规运营成为生存底线,不规范的中间商逐渐被市场淘汰,留下的是真正具备抗风险能力的头部企业。
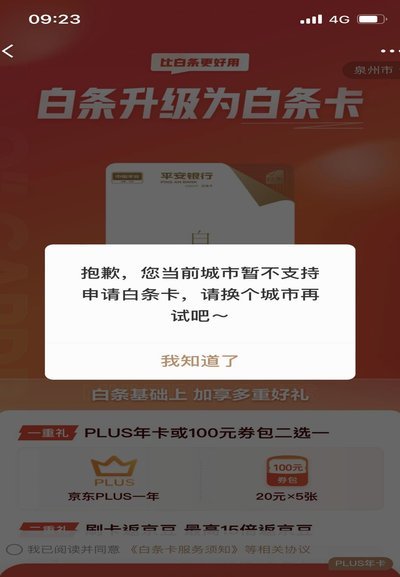
最终回归到实际应用场景来看,选择合适的信贷工具应遵循适度原则而非盲目追求平台数量。无论品牌知名度如何高,都必须在自身还款能力范围内谨慎使用资金。当前市场上流通的所谓“白条”相关服务渠道众多,但具备合法资质且长期稳定运营的寥寥无几。建议优先选择与大型互联网生态绑定的官方应用直接申请,避开那些在搜索引擎竞价排名中出现的第三方链接。保持对金融产品的独立判断力,远离灰色地带的高额诱惑,才能确保个人信用记录健康,实现财富管理的良性循环与可持续增长。
相关文章

如何轻松提取得物余额
得物平台的余额提现功能是用户资金管理的重要环节,其操作逻辑与电商平台的账户体系存在显著差异。用户需先完成实名认证,通过绑定银行卡或第三方支付账户实现资金转移。平台在设计提现路径时,通常会设置多重验证环...
鹿优选显示审核中会放款吗?
关于“鹿优选平台显示审核中会放款吗”,这是一个经常被借款用户关注的问题。从平台的角度来看,当用户的借款申请状态显示为“审核中”时,通常意味着平台正在对用户的个人信息进行审查,并核验所提供的资料是否符合...
自己刷商户码套现?商圈风险远超想象
“自己刷自己的商户码能套现”这个说法,在商圈里流传甚广,但其背后隐藏的风险和实际可能性远超大多数人想象。简单地理解,这种行为通常指的是利用商户的消费数据(例如POS机交易记录)通过某种方式进行分析和预...
如何安全关闭白条服务
近年来,随着互联网金融的快速发展,各种信用支付工具如雨后春笋般涌现,其中“白条”作为一种新兴的信用支付方式,逐渐成为人们生活中不可或缺的一部分。然而,尽管白条为消费者提供了便利,但其背后隐藏的风险和问...
携程“拿去花秒到”模式探析
携程的“拿去花秒到”模式,无疑是近年来旅游消费市场的一股新风。它不仅简化了支付流程,更重要的是打破了传统旅行预订的“先付款后使用”模式,将消费决策的权力赋予了消费者手中。这种模式的成功,离不开携程对用...

秒商家套现陷阱如何破
近年来,“白条出库秒商家 套现”现象逐渐引起关注,这一行为不仅挑战了金融监管底线,更对商家的诚信经营造成威胁。所谓的“秒商家”,通常是指那些通过虚假交易或利用技术手段在短时间内频繁操作,试图套取平台资...