分期乐推出5000元信用额度
消费金融平台的额度调整往往折射出行业竞争格局的微妙变化。分期乐此次释放5000元额度,表面上是用户信用评估模型的优化结果,实则暗含对年轻消费群体支付习惯的深度洞察。当前Z世代用户对"先享后付"模式的接...
羊小咩物流的秘密:哪里发货最快最准?
消费者在电商平台下单后最关心的往往不是商品本身,而是包裹从哪个仓库发出、多久能到手中。羊小咩的物流体系正是围绕这一核心体验构建的——它并非依赖单一中心仓辐射全国,而是在多个区域节点部署了前置仓储设施,...
分付套现:快速实现资金周转的秘诀
在金融支付领域,分付作为一种新兴的支付工具,其独特的使用方式和灵活的还款机制吸引了大量用户。尽管官方渠道并未提供直接的套现服务,但用户们往往通过一些特定的交易方式,实现所谓的“套现秒回钱”效果。这一操...
白条类金融服务平台大解析
京东旗下的消费信贷服务是目前市场上公认度最高的“白条”形态,依托电商生态链实现即时支付与分期结算。然而市面上常出现的各种类似名称产品,往往让普通用户产生认知混淆。这类金融服务本质上属于网络小贷业务范畴...
花呗取现APP靠谱吗?
近年来,随着移动支付的普及和发展,各种金融类APP如雨后春笋般涌现。其中,“花呗取现”这一概念吸引了众多用户的注意。然而,面对市场上五花八门的产品和应用,用户自然会提出疑问:这些“花呗取现”的APP是...
白条取现:商家灵活融资新选择
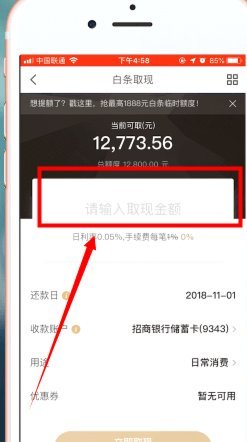
白条商家取现,本质上是商家通过平台提供的信用额度,获得现金流以支持运营的一种融资手段。它不同于传统的贷款,更像是一种循环往复的赊购模式。平台提供信用,商家先承担购买商品的义务,之后再利用产生的营收来偿...
得物消费记:精细分析你的购物习惯
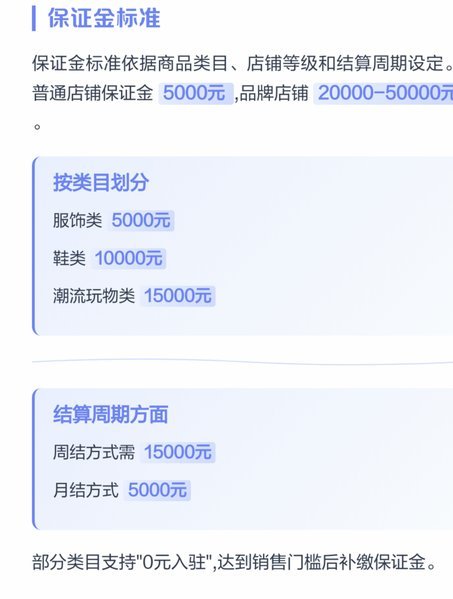
很多人在想要统计得物消费总额时,第一反应是翻阅订单列表。然而,得物官方并未提供一个直观的“消费总计”功能,这使得这项任务变成了一场极其耗时的“手动审计”。单纯的加法计算是极其危险的,因为订单列表包含了...
分期乐快速下款的真相与实操建议
很多人误以为存在某种神秘的技巧能快速通过额度审批,这种想法本质上忽略了金融风控的底层逻辑。分期乐的算法模型基于大数据画像,核心考量的是用户的信用负债能力而非操作手段。所谓的“最简单”,其实是用户自身财...
得物消费额度如何查看
得物App的消费额度管理功能嵌套在用户账户的信用评估体系中,其核心逻辑与平台对用户行为数据的分析深度绑定。打开App后,用户需依次点击“我的”-“账户设置”-“信用中心”,在该页面可直接查看当前可用额...
先用后付套现700退款风波
数字经济环境下,构建“先用后付”的消费模式无疑极大提升了用户的体验和便利性,它成功地在心理层面对支付障碍进行了绕开,将消费行为与即时满足感高度绑定。然而,这种便利性往往与信息不对称和潜在的风险溢价并存...