花呗套现软件:风险与真相
“在线套花呗软件”这一现象,反映了当前金融科技领域存在的安全隐患以及用户对快速获取资金的渴望。从专业角度审视,这种软件的出现并非毫无依据,其底层逻辑是对支付宝、花呗现有功能漏洞的利用,并将其转化为一种“快速借款”模式。这些软件通常通过模拟用户操作,例如反复点击“花呗借款”按钮,或者利用一些自动化脚本来规避风控系统,试图以极低门槛或高额额度骗取资金。核心在于,花呗本身并非设计为完全免除风控的借款工具,其“借款”功能仍然受到支付宝的监管。因此,所谓的“在线套花呗软件”,本质上是利用了花呗系统中的人为弱点,而非技术本身的漏洞。 关键在于,这些软件操作者并非真正拥有花呗账户,而是通过模拟操作窃取他人账户的资金,从而达到欺诈目的。 这种模式的成功依赖于用户缺乏风险意识和对花呗安全机制的理解,同时也需要操作者持续研究和调整,以应对支付宝日益完善的风控措施。
进一步分析,花呗的风险控制机制与传统银行贷款有本质区别。花呗的借款本质上是一种消费信贷,其审批标准基于用户的消费记录、芝麻信用分等因素,而非完全依赖信用评分。支付宝的风控系统利用大数据技术,实时监测用户的交易行为,一旦发现异常,立即冻结账户或限制交易。 “在线套花呗软件”的运作方式,正是试图绕过这些风控机制。操作者通常会利用大量新账户进行操作,目的是让系统难以识别其行为模式,从而降低被风控的概率。然而,支付宝的系统也在不断升级,针对这种行为不断进行优化,因此“套花呗软件”的生存空间也在不断被压缩。 事实上,这种软件的“成功率”往往非常低,其背后往往隐藏着巨大的风险,包括账号被封、财产被冻结等。
更值得警惕的是,“在线套花呗软件”本身就存在严重的法律风险。利用他人账户进行欺诈行为,属于非法侵入计算机系统、诈骗等犯罪行为,一旦被抓获,将面临法律的制裁。 此外,这些软件往往采用虚假宣传,承诺“零手续费”、“无还款压力”,诱导用户下载并提供个人信息,窃取用户资金或用于进一步的诈骗活动。 用户的个人信息一旦泄露,不仅会造成财产损失,还会面临身份盗用的风险。 支付宝和花呗本身也一直在努力打击这种行为,并通过技术手段、法律手段等多种方式来保护用户的权益。
总而言之,“在线套花呗软件”的真实性在于其根本的欺诈本质。尽管技术层面上存在一些漏洞,但支付宝和花呗的反监管能力也在不断提升。 用户应该保持高度警惕,不要轻易相信任何声称可以“轻松借款”的软件,更不要随意泄露个人信息。 保护个人账户安全,应该从自身做起,养成良好的使用习惯,并积极了解花呗的安全机制,才能有效避免被此类诈骗行为所侵害。 关键在于,金融科技的本质是服务于大众,而不是成为犯罪分子的工具。
相关文章
携程拿去花取现怎么还款
携程拿去花是携程集团推出的一款信用支付产品,用户可以通过“先消费、后付款”的方式体验便捷的消费金融。然而,当用户选择将拿去花的额度取现后,如何合理安排还款就显得尤为重要。首先,用户应当了解拿去花的取现...
拿去花提现瞬间到账的奥秘
**拿去花提现秒到:揭秘背后的机制与注意事项** 提到“拿去花如何实现提现秒到账”,首先要明确,“拿去花”是蚂蚁集团推出的一款信用借款产品。它依托支付宝平台,为用户提供灵活便捷的贷款服务。那么,用户...
白条取现难?原因及应对
近年来,随着互联网金融的快速发展,“白条”作为一种便捷的消费信贷产品,在用户群体中迅速崛起。然而,许多用户对于“白条取现”的过程和通过率有着不同程度的关注与疑问。本文将从实际操作层面深入分析影响白条取...
便荔卡包视频嵌套技术解析
便荔卡包的视频嵌套技术本质上是数字内容分发与载体交互的深度结合。在技术实现层面,需优先考虑视频编码格式的适配性,H.264与H.265的压缩效率差异直接影响存储空间与加载速度。当卡包作为物理介质时,需...
便荔卡取现额度详解
便荔卡包取现额度是指持卡人在使用某款信用卡产品时,通过银行提供的现金提取服务所能获得的最大金额。这一额度是金融机构根据持卡人的信用状况、还款能力以及市场风险等因素综合考量后设定的。它不仅决定了持卡人可...
微信分付额度能否全部套现?
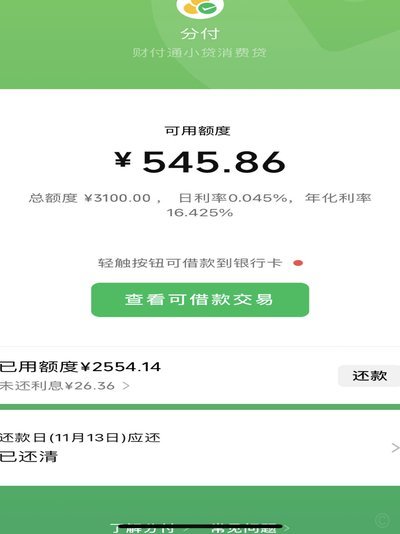
微信分付是一款由腾讯微信支付推出的信用服务产品,用户可以凭借良好的个人信用获得一定额度的无息借款。关于“能否全部套出来”的问题,我们首先要明确的是,任何形式的金融产品都存在风险管理机制,旨在确保资金的...