便荔卡包来自哪个平台
便荔卡包的定位并非传统意义上的单一金融产品,它更像是一个聚合型支付解决方案的缩影。在当前的消费金融生态中,类似的产品形态往往由平台方整合多家银行或金融机构的资源,为用户提供统一的入口和操作界面。这种模式的核心价值在于降低了用户的决策成本——无需逐一了解不同平台的规则、额度与权益,只需在一个载体上完成申请、激活和使用的全流程闭环。
从产品设计角度看,便荔卡包通常具备几个关键特征:一是多机构协作,背后往往对接了多家银行的信用卡或借记卡资源;二是场景化运营,将金融工具嵌入日常消费链路中,比如餐饮、出行、电商等高频触点;三是风控前置,平台方会对用户资质进行统一评估后再分配额度与权益。这意味着用户体验的流畅度直接取决于底层合作机构的数量与质量。
选择便荔卡包时,一个容易被忽视但至关重要的维度是数据透明度和后续服务响应速度。部分聚合类产品在初始阶段体验良好,但在用户遇到争议交易、额度异常或客服问题时,往往面临责任归属模糊的问题——到底是平台方还是底层发卡机构出了问题,这直接影响维权效率。因此,在评估这类产品时,除了关注其表面功能外,还需要考察运营方的品牌背量和售后体系是否健全。
值得注意的是,随着监管对消费金融领域要求的持续收紧,类似便荔卡包这样的聚合模式正在经历规范化调整。部分早期野蛮生长的平台开始主动收缩业务边界,转向更合规、更可持续的运营模式。这一趋势对用户而言意味着:选择产品时需要关注其是否具备持牌资质或正规的金融合作背景,而非仅凭营销话术做判断。
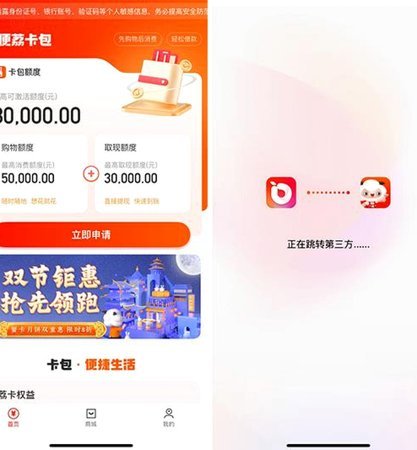
最终,便荔卡包这类产品的本质仍回归到用户自身的消费习惯和资金需求上。如果你追求的是操作便捷性和额度灵活性,且对单一机构的深度绑定无强烈偏好,那么聚合型方案确实能提供不错的体验;但如果你对风控透明度、售后服务质量有更高要求,则可能需要更仔细地甄别平台方的实际运营能力,而非仅仅被产品包装所吸引。
相关文章
便荔卡包套现手续费能追回吗?解析法律与合同维权路径
近年来,随着信用卡使用量的增加,便荔卡包作为一种便捷的金融服务工具受到了许多用户的青睐。然而,随之而来的问题也不容忽视,例如套现手续费是否能够追回。这个问题的答案并非一成不变,它涉及到法律、合同条款以...
便荔卡购物额度如何快速提现技巧
随着移动支付和电子优惠券的普及,便荔卡作为一种常见的线上购物信用额度工具,在消费者中越来越受欢迎。它为用户提供了便捷快速获取商品和服务的机会,尤其适合那些追求高效生活节奏的年轻人。然而,很多初次使用便...
分期乐额度提取指南
### 分期乐购物额度的提取方式与注意事项 当你在分期乐平台上享受购物额度时,了解如何以及何时可以提取这些额度至关重要。首先,你需要明白分期乐提供的购物额度是基于用户信用评估的结果,在满足一定条件...
分期乐如何在校园市场深耕金融科技
分期乐的核心逻辑建立在校园经济的特殊性之上,其用户画像精准锚定于18-24岁群体。这一群体具备消费冲动强、信用白户占比高的特征,同时存在社交裂变传播的天然优势。平台通过场景化设计将分期服务嵌入校园生活...
羊小咩提额攻略:负债率决定一切
### 羊小咩涨额度的核心逻辑:负债率才是王道 羊小咩的额度提升,表面上看是平台对用户信用的重新评估,但其本质是用户负债管理能力的体现。很多人误以为多借点钱、频繁使用就能刺激平台提高额度,实际上恰恰...
蚂蚁花呗合规性解析
蚂蚁花呗作为支付宝旗下的信用支付产品,其运营模式建立在金融监管框架内。根据中国人民银行发布的《支付机构客户备付金存管办法》,花呗的业务资质需符合网络支付业务许可证要求,且其资金流转需通过持牌金融机构完...