揭秘白条变现背后的金融智慧
深度透视消费信贷的流动性管理,不能仅停留在表面操作层面,核心在于对信贷产品底层逻辑、资金流向以及风险成本的全面认知。白条本质上是一种基于用户交易行为和信用评估的短期消费分期付款服务,其提供的是即时的、有期限的信用额度,而非现金存款。因此,探讨其“变现”过程,实质上是在分析如何利用此信用额度来临时填补资金流中的短期缺口。真正的套现并非简单地将信用额度兑换成现金,而是一系列结构化、周期性、且伴随高成本的负债优化操作。深入分析其流程,必须从金融工程学和风险控制的角度入手,才能描绘出完整的操作画像。
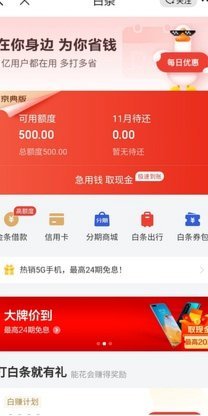
核心的策略并非获取最高额度,而是最小化资金成本和时间成本。从操作层面来看,白条的变现链路往往与实体的交易链路高度绑定。高效率的周转,要求将白条的支付行为与实际产生商业流水(例如通过商家结算提现)紧密结合。操作者需要掌握的,是信贷方在特定时间窗口内对“交易发生”和“资金流转”的识别机制。这涉及到对付款节点、支付节点和回款节点的精确把控。优化的资金周转模型,是利用白条的购买力快速锁定一笔有价值的交易,然后通过预设的周期性回款机制,将原本用于消费的资金流,转变为可用于弥补现金流缺口的浮动资金,本质上是在用信用额度购买一个时间窗口,而非单纯购买资金。
更深层次的价值判断,在于对综合金融成本的定量测算。任何形式的“套现”都会在账面上留下可观的利息、服务费和违约风险储备金。一个专业的资金操作者,绝不会只关注白条的最高可用额度,而是会将其综合成本(APR,年化百分率)与市场上的其他短期周转工具进行对比。必须计算的,是白条利息支出占总周转资金的比例,以及通过这种方式弥补的资金流缺口能带来的回报率。如果资金周转带来的收益,无法显著覆盖白条累积的利息成本,那么从财务结构上讲,整个操作就是负向的,属于资金资源的过度透支。此时,应将白条视为一种临时的“应急信用缓冲垫”,而非稳定的现金来源。
最终,将“变现”行为从单纯的资金操作,提升到负债结构优化的高度,才能实现可持续的财务管理。考虑到消费信贷的复利效应和周期性叠加风险,任何基于高频白条周转的行为都极易陷入恶性债务循环。正确的处理思路,是识别出自身现金流结构中固定的负债和变动的负债。专业的处理方案,应是利用白条这种短期高弹性信用,解决非周期性、突发性的即时现金缺口,同时必须制定清晰的退款时间表,确保在每次白条到期前,自有或可预测的现金流能够完成全额覆盖。任何缺乏规划的周转行为,只会加速债务滚雪球效应,使主体陷入信用风险黑洞。
相关文章
花呗秒套平台是真的吗安全吗
近年来,随着电子商务和金融科技的快速发展,“花呗秒套平台”这一概念在网络上不时出现,引发了广泛关注。从专业的角度来看,这类平台宣称能够快速获得花呗额度,并通过简单操作实现无抵押借贷,确实吸引了许多用户...
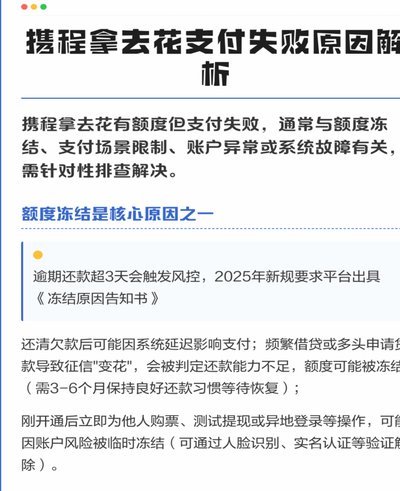
携程拿去花取现怎么还款
携程拿去花是携程集团推出的一款信用支付产品,用户可以通过“先消费、后付款”的方式体验便捷的消费金融。然而,当用户选择将拿去花的额度取现后,如何合理安排还款就显得尤为重要。首先,用户应当了解拿去花的取现...
羊小咩额度提升指南
羊小咩,一个以分享和互动为核心的短视频平台,吸引了大量用户上传并观看内容。然而,对于想要将羊小咩作为收入来源的创作者来说,如何有效提升额度成为了首要目标。 羊小咩的额度并非一蹴而就,而是通过不断积累...
羊小咩额度安全变现全解析:6招教你赚收益
羊小咩额度的变现逻辑本质上是对资金流动路径的精准把控,核心在于平衡收益与风险的动态关系。平台通过智能合约技术构建的多层验证机制,将资金拆解为可追踪的微粒单元,在确保合规性的前提下实现分段释放。这种设计...
分期乐额度:变现小技巧
分期乐的购物额度并非一成不变的数字,它实际上反映了平台对用户信用评估的认识,也预示着用户自身消费能力的体现。要有效“变现”这个额度,不能仅仅依赖平台提供的额外优惠,更需要一种积极主动的策略。首先,核心...
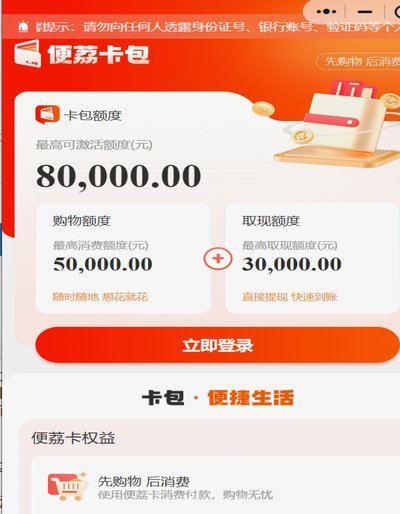
购物额度无法提现?深度解析风控限制与背后的系统原因
便荔卡购物额度提现失败往往与支付渠道的限制性规则密切相关。部分平台对第三方支付接口的调用存在分级管控,例如某些场景下仅允许绑定特定银行账户或支付工具。当用户尝试通过非授权渠道提取额度时,系统会自动拦截...