3万元卡包取现:不止于数字
关于“便荔卡包取现额度3万取现多少”的实际资金流转问题,我们必须抛开简单的数字等式思维。这里的“3万元额度”并非一个绝对的、可被随意支取的总额,它更准确地描述的是系统在特定时点为您设置的资金可用上限。深入解析这个命题,焦点应该放在资金的约束机制、生态系统的限制,以及背后的监管逻辑上。一个用户在实际操作中,能顺利取出的资金量,取决于一个复杂的变量组合体,它远超出了卡包本身设定的上限。你必须将3万元视为一个起始点,而不能视作终点,真正的取款行为是在一系列技术门槛、交易通道能力和实时风控模型之间进行取舍和匹配的过程。
从技术和流程的维度剖析,资金能否完全取出,核心症结在于“汇兑层级”和“通道限制”。大多数现代金融产品,包括这类卡包,其资金的最终兑付流程并非一次性无缝对接。即使卡包额度允许,一旦触发ATM网络、合作银行ATM机或指定收单机构的物理或系统限额,实际取现额度就会被强制拦截或分批处理。例如,若你选择的取现点单日或单笔交易上限低于3万元,那么即便卡包账户余额充足,系统也会以最低的允许区间截断你的提现行为。因此,真正能取出的金额,往往需要用户掌握该卡包关联的多个取现终端的日限额和单笔限额,并进行策略性的分次操作,以规避系统设定的“天花板”。

进阶的思考维度是资金的使用场景和成本核算。不能将“取现”视为零成本的物理行为。在任何取现流程中,除了固定的服务手续费外,更关键的是要关注潜在的“不匹配成本”和“汇差风险”。若资金是通过第三方网络进行汇兑,额外的清算费用、人工审核费用以及不同金融生态间的汇率波动,都会从最终的到账金额中扣除。因此,从专业的财务管理角度看,用户需要做的是一个净值计算:最终到手金额 = (初始额度 - 总手续费) - 风险缓冲。盲目地以3万元作为取款目标,忽略了这些隐形的损耗点,反而可能导致资金未能达到预期的实收量,甚至触发二次审核和额外费用。

综上所述,彻底理解“便荔卡包取现额度3万取现多少”的底层逻辑,要求我们从“单纯的额度查询”提升到“资金流转的优化规划”。该机制的建立,本质是为了构建一个稳健且高可控性的金融服务网络。它约束的不仅是您能拿出的钱,更是系统在风险预警、反欺诈以及合规要求下的行为边界。用户需具备的专业素养,不是简单地询问“取多少”,而是要掌握系统规则,通过拆分、选择最佳提现渠道、预判各类潜在的交易费用与政策变动,从而实现最接近目标额度的安全提现。这是一个关于策略、而非简单的数学运算的命题。
相关文章
花呗情况说明撰写模板解析
## 花呗情况说明怎么写模板:精细化运营下的风险管控与信息呈现 花呗情况说明并非简单的交易流水整理,而是企业在风险控制、合规运营和客户沟通中至关重要的工具。其核心在于以结构化、易于理解的方式呈现核心...
美团月付套现陷阱:如何识别金融风险?
**美团月付套现点位平台:一场以便利为名的金融陷阱** 在消费金融高度发达的今天,“套现”一词逐渐从灰色地带走入公众视野。美团月付作为国内领先的支付工具,其“套现点位平台”声称能以极低手续费(甚至零...
鹿优选借贷陷阱:借2万还4万?
近来,网络上关于“鹿优选借20000还40000”的讨论甚嚣尘上,这不仅是对平台借贷规则的质疑,更是对消费者权益的担忧。从法律与金融学的角度来看,这种借贷模式显然是不合理的,甚至可能涉及非法集资或高利...
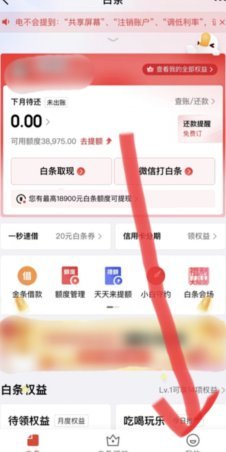
如何安全关闭白条服务
近年来,随着互联网金融的快速发展,各种信用支付工具如雨后春笋般涌现,其中“白条”作为一种新兴的信用支付方式,逐渐成为人们生活中不可或缺的一部分。然而,尽管白条为消费者提供了便利,但其背后隐藏的风险和问...
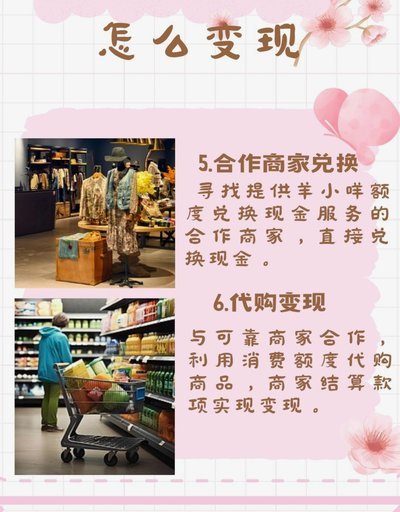
羊小咩额度安全变现全解析:6招教你赚收益
羊小咩额度的变现逻辑本质上是对资金流动路径的精准把控,核心在于平衡收益与风险的动态关系。平台通过智能合约技术构建的多层验证机制,将资金拆解为可追踪的微粒单元,在确保合规性的前提下实现分段释放。这种设计...

美团月付怎么套出来提现不了
很多人试图在美团月付中寻找“变现”的路径,却频繁遭遇交易失败或提现受阻,这种挫败感背后并非单纯的技术故障,而是平台高度成熟的风控逻辑与用户违规意图之间的正面碰撞。美团月付的底层逻辑是基于消费场景的信用...