携程“花”额度:高风险变现陷阱
携程“拿去花”本质上是一种基于特定消费场景的闭环授信。它的信用额度被深度锚定在旅游、酒店及周边生活服务领域,这种场景化的设计初衷是为了提升平台内的消费黏性,但也造成了额度与现金流之间的天然隔阂。对于有即时流动性需求的场景而言,额度本身并不具备货币的流通性,这种“场景化信用”与“通用型现金”之间的错位,催生了各种试图打破闭环、实现额度变现的灰色诉求与操作路径。
目前市面上流传的所谓“换现方法”,核心逻辑在于寻找一个能够承接信用支付并产生溢价的中间环节。最常见的路径是通过第三方代收平台,利用额度支付高价值的实物或服务,再通过二次销售实现资金回收。这种模式的本质是“支付手续费+折损成本”的叠加。用户在试图获取现金时,实际上是在支付一笔极高的“流动性溢价”。这种交易不仅面临严重的资金结算风险,更存在极高的利息成本黑洞,极易陷入高利贷的变相陷阱。
另一种更隐蔽的思路是利用特定商品的“支付-退款”逻辑或通过礼品卡、预付卡等中介媒介进行价值转移。通过在平台内利用额度购买具有高流动性的虚拟资产或高净值实物,再寻找二级市场的接盘方。然而,这种操作极度依赖于对平台风控逻辑的深度洞察。随着大数据风控技术的迭代,任何涉及异常交易路径、频繁退款或非典型消费逻辑的行为,都会迅速触发平台的预警机制,导致额度降级甚至账户权限被永久封禁。
必须警惕的是,任何号称“低费率、高成功率”的换现服务,其背后往往隐藏着信息泄露与资金被截留的巨大风险。由于“拿去花”的操作涉及个人敏感的金融支付权限,通过第三方中介进行的资金流转,本质上是将个人的金融安全控制权交由他人。许多所谓的“操作教程”其实是精心设计的诱导话术,旨在通过诱骗用户进行额度支付,从而完成对用户信用额度的恶意收割,最终导致用户既拿不到现金,又损失了原始额度。
深度审视这一现象,可以发现,信用额度的价值在于其赋能消费的能力,而非其作为货币的替代功能。试图通过技术手段或中介路径强行打破闭环,其边际成本往往会随着风险系数的上升而变得不可控。在金融监管日益趋严、平台风控日益精密的今天,盲目追求额度变现,不仅是对个人信用资产的透支,更是在进行一场胜算极低的博弈。理性的财务决策应当建立在对信用工具属性的清晰认知之上,而非沉溺于寻求这种高风险的变现捷径。
相关文章
蚂蚁花呗合规性解析
蚂蚁花呗作为支付宝旗下的信用支付产品,其运营模式建立在金融监管框架内。根据中国人民银行发布的《支付机构客户备付金存管办法》,花呗的业务资质需符合网络支付业务许可证要求,且其资金流转需通过持牌金融机构完...
花呗安全可靠吗?了解一下它的保障体系
花呗是蚂蚁金服推出的一款消费信贷产品,主要通过阿里巴巴及支付宝平台为用户提供先消费后付款的服务。从官方背景看,花呗由阿里集团旗下的蚂蚁金服运营,并且隶属于中国银保监会的监管之下,这在很大程度上保证了其...
羊小咩:信任连接,精选生活
“羊小咩”购物平台并非仅仅是一个在线交易场所,它代表着一种全新的消费生态系统构建。其核心理念在于“信任与连接”,而非单纯的商品交换。平台深谙消费者在日益复杂的线上购物环境中,最缺乏的是信任感和对商品背...
羊小羊额度:数据解读与风险管理
## 羊小羊怎么看额度:从数据解读到风险管理的深层思考 在金融借贷领域,"看额度"不仅仅是一个简单的查询动作,更是一门需要细致分析和精准判断的艺术。对于像羊小羊这样的平台而言,额度评估是整个风控体系...
微信分付套现风险与合理使用指南
微信分付是一种由腾讯提供的信用服务,用户可以通过积累信用获得一定的额度用于消费支付。然而,有些用户可能会遇到“套现”的需求,即通过非正规渠道将这部分信用额度转换为现金使用。本文将探讨这一行为的可行性和...
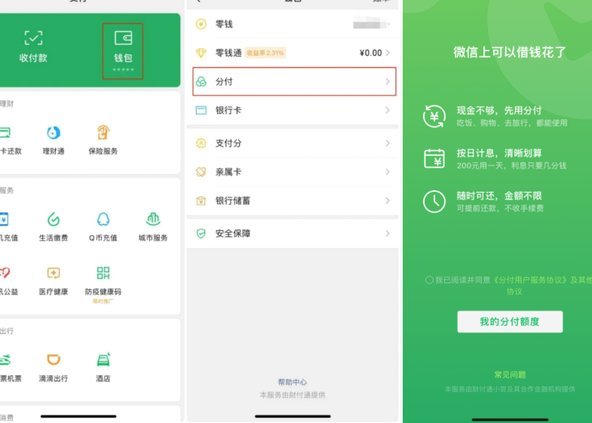
揭秘微信分付背后的社交支付网络
微信分付,作为一种便捷的资金结算方式,在个人间的消费、小额打赏、甚至一些灰色交易中扮演着重要角色。然而,其非正式、缺乏监管的特性也使其容易被利用,甚至成为洗钱、逃税等非法活动的工具。要“套出”微信分付...