消费额度如何变现?深度解析分期套现的金融陷阱
所谓的“分期乐套现”,本质上并非平台提供的官方提现功能,而是一种利用消费信贷额度进行资产转化的隐蔽手段。其底层逻辑在于通过购买高流动性的标的物——通常是智能手机、高端数码产品或品牌轻奢品,利用分期付款的账期差,再通过二手交易平台迅速变现。这种行为是将“消费额度”强行转化为“现金流”,表面上解决了眼下的资金周转问题,实则是在透支未来的信用购买力,通过牺牲商品的折旧价值来换取当下的流动性。
深入拆解这种操作的成本结构,你会发现其真实的年化利率远超想象。很多人只盯着分期手续费,却忽略了最核心的“折价损耗”。从购买商品到二次转手,中间涉及的差价损失、平台交易手续费以及时间成本,构成了套现过程中的隐形成本。如果一款价值三千元的手机,经过折价后只能卖出两千六百元,那么这四百元的差价本质上就是为了获取现金而支付的“溢价”。当这种隐性利息与分期利息叠加,其资金成本极易突破个人承受的底线,变成一种极其昂贵的借贷方式。
这种操作背后的金融风险具有极强的隐蔽性与传导效应。从个体信用维度看,频繁利用分期额度进行非消费性用途的资金挪用,会导致用户的消费画像发生扭曲。在风控逻辑中,这种异常的交易模式极易被识别为高风险行为,不仅可能导致授信额度缩减,甚至可能引发直接封号。更致命的是,由于获取的“现金”早已被消耗在其他领域,用户面临的是账单随之而来的刚性还款压力。这种现金流与负债流的严重错位,极易诱发债务螺旋,让原本的资金周转变成无底洞式的信用透支。
从更深层的经济行为学角度来看,追求“套现”本身反映了一种极端的流动性焦虑。当一个人试图通过这种高成本的资产转换来缓解压力时,他其实是在用长期的财务稳定性去博取极短期的生存空间。这种行为逻辑忽略了金融杠杆的核心原则:杠杆必须建立在稳定的现金流收益之上。一旦失去了对分期还款节奏的掌控,这种基于“折价变现”的金融幻觉就会迅速崩塌。真正的财务健康不应建立在对信用额度的反复变现上,而应建立在对资产与负债结构的理性审视之中。
相关文章
携程拿去花提现攻略
携程拿去花是一种由携程提供的信用贷款服务,用户可以使用该服务来提前支付旅行中的各种费用。然而,在某些情况下,您可能 首先,要明确的是,携程拿去花的提现功能主要适用于已经完成订单并成功申请了信用贷款...
鹿优选先享卡提现遇问题?客服能帮到你吗?
鹿优选先享卡的提现流程中,用户常面临的核心矛盾在于平台服务边界与个体需求的错位。当提现操作遭遇技术障碍或资金延迟,用户对客服介入的期待往往超出平台预设的服务框架。这种需求缺口源于消费场景中资金流动的即...
鹿优选借贷陷阱:借2万还4万?
近来,网络上关于“鹿优选借20000还40000”的讨论甚嚣尘上,这不仅是对平台借贷规则的质疑,更是对消费者权益的担忧。从法律与金融学的角度来看,这种借贷模式显然是不合理的,甚至可能涉及非法集资或高利...
美团月付里的现金提取是怎么回事
随着互联网金融的快速发展,诸多平台推出了灵活多样的金融服务。美团月付作为其金融科技业务的一部分,为用户提供了便捷的支付体验。其中,“可取现金”功能则是一项较为新颖的服务选项。这项服务的核心在于为美团月...
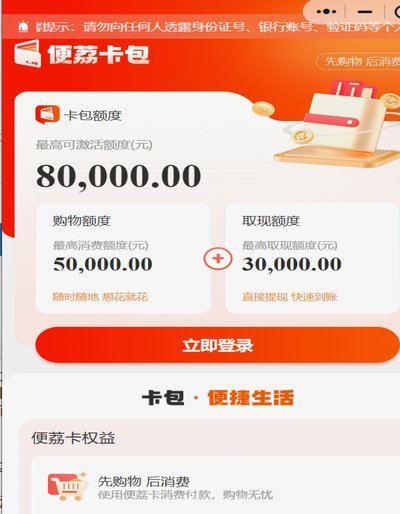
购物额度无法提现?深度解析风控限制与背后的系统原因
便荔卡购物额度提现失败往往与支付渠道的限制性规则密切相关。部分平台对第三方支付接口的调用存在分级管控,例如某些场景下仅允许绑定特定银行账户或支付工具。当用户尝试通过非授权渠道提取额度时,系统会自动拦截...
携程拿去花怎么付款
携程拿去花的支付机制本质上是消费分期场景下的信用流转。用户通过绑定信用卡或借记卡后,系统会根据账户额度生成虚拟消费凭证,实际资金流转需经过携程平台与支付机构的双重清算。值得注意的是,该模式下付款路径存...