白条取现:商家资金到账周期解析
处理“白条取出额度商家”相关的资金到账周期,本质上是一个跨越多个金融机构和业务环节的复杂结算链条分析。讨论时不能简单给出时间表,必须深入剖析每一环机制滞后的根源性原因。这涉及商业侧、平台方、以及银行系统三个独立但耦合的流程。
首先需要厘清的是“取出额度”与“退款”在资金流向上的根本区别。商家发起白条取现本质上属于一个从特定商户结算账户到用户个人关联账户的,一次性大额回拨流程,而非小额、分散式的消费退款。当用户要求商家操作资金取出时,该笔资金需要经历多重确认和风控复核,确保交易的合法性和最终归属权。平台方不会基于单一指令即刻释放全部资金。它首先会运行一套清算逻辑,将该批次取现额度与商户历史欠款周期、白条使用频率进行匹配计算。这个初期的风险校验和批量处理队列进入机制,往往是第一个无法被用户预估的“时间黑箱”,决定了整个到账周期的起点。
其次,资金从平台方(Payment Gateways)正式发起结算指令后,它将迈入严格的跨行清算阶段。一旦指令发出,能否即刻到达用户的指定银行卡,取决于交易路径所使用的底层支付协议。大部分大型商户系统和金融机构会采用批量定时交割,而非实时到账模式来降低操作成本并管理资金流的峰谷变化。商家侧的操作人员虽然可以点击“提交取出”,但这只是完成了流程的行政确认步骤;真正触发资金移动的是后台智能化的结算引擎。因此,我们需要关注的节点不是人工是否点完,而是系统在固定窗口期(例如每日的某个时段)完成对这些大额、同步取现指令的打包处理和批量推送,这过程本身的周期性延展度是最大的时间变量。
后续环节至关重要:资金进入用户的目标银行账户后,其最终到账速度则由银联清算体系与用户所在商业银行的接收机制共同决定。虽然我们常认为网络支付具备实时性,但对于涉及大额、跨省市或跨行(尤其当商户和用户不在同一金融体系内时)的资金批次推送,依然遵循了相应的“交汇时间窗口”。某些级别的巨额交易可能会被划入特定的核心银行系统处理队列。如果商家取的金额量较大,且处于周期性收尾阶段,平台会将其设置为某一固定周期的款项进行集中支付,而不是瞬间解耦发送多个小批次。因此,所谓的到账延迟,更多体现在这个“集中打包交割”的规则约束之上。
综上所述,白条取出额度至用户账户的资金回流路径是一个多维度的瀑布式过程:由**发起指令(商家/后台) $\rightarrow$ 清算审核(平台) $\rightarrow$ 批量结算(系统) $\rightarrow$ 接收交割(银行)。** 如果仅关注“出网”的时间,忽略了这中间的三个结构性停顿点,都会产生误判。用户唯一能掌握的变数是确保商家提供的操作凭证和流程信息是最完整的。从专业角度看,最稳妥的做法是设定一个基于平台实际结算周期的预期区间(例如工作日T+2或T+3),并避免在周五临近周末进行大额取款申请,以最大限度地规避批量交割的周期性阻塞。理解这些流程节点,才能将焦虑的情绪转化为对资金流转机制的精准预估。
相关文章
携程拿去花提现攻略
携程拿去花是一种由携程提供的信用贷款服务,用户可以使用该服务来提前支付旅行中的各种费用。然而,在某些情况下,您可能 首先,要明确的是,携程拿去花的提现功能主要适用于已经完成订单并成功申请了信用贷款...
分期乐购:新消费新选择
分期乐套购物,这一新兴的消费模式正在逐渐改变人们的购物习惯。通过将商品或服务的成本分摊至数月乃至一年时间内的多笔小额支付中完成购买,消费者能够更灵活地规划个人财务,并且避免了大额一次性支出带来的经济压...
鹿优选借贷陷阱:借2万还4万?
近来,网络上关于“鹿优选借20000还40000”的讨论甚嚣尘上,这不仅是对平台借贷规则的质疑,更是对消费者权益的担忧。从法律与金融学的角度来看,这种借贷模式显然是不合理的,甚至可能涉及非法集资或高利...
得物微信提现为何一天未到账?
得物微信提现,看似寻常操作,却时常遭遇一日未到账的尴尬。许多用户在交易完成后,满怀期待地发起提现,结果却被系统“拒之门外”。这种情况并非偶然,而是背后隐藏着复杂原因的必然结果。我们需要从用户角度出发,...
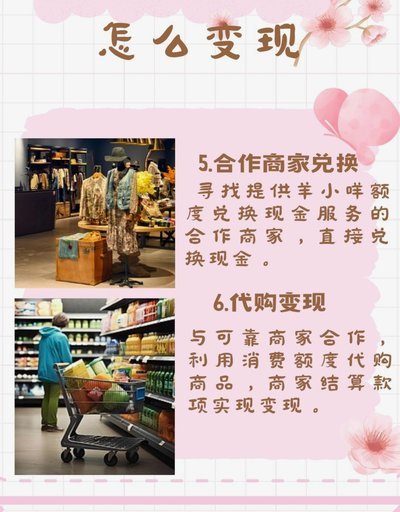
羊小咩额度安全变现全解析:6招教你赚收益
羊小咩额度的变现逻辑本质上是对资金流动路径的精准把控,核心在于平衡收益与风险的动态关系。平台通过智能合约技术构建的多层验证机制,将资金拆解为可追踪的微粒单元,在确保合规性的前提下实现分段释放。这种设计...
得物新手卖家盈利指南:从零到实战赚钱攻略
## 摆渡业务:前期投入小,利润空间大 得物平台的早期卖家,往往会选择“摆渡”业务作为起步。这是指卖家从国外代购商品,通过得物平台的正品鉴定和交易撮合服务,将商品卖给国内买家,从中赚取差价。这种模式...