携程拿去花高效提现指南
携程拿去花提现方法的核心在于精准匹配用户需求与平台规则。通过分析用户行为数据,系统能自动识别高价值客户群体,例如频繁使用积分兑换服务的用户或长期积累大量优惠券的账户。这类用户往往更关注提现效率与资金安全,因此平台需在提现流程中强化身份验证机制,例如引入动态人脸识别或生物特征识别技术,确保操作者与账户持有者一致。同时,提现额度的设定需遵循风险控制原则,避免单次提现金额过高引发资金链断裂风险,建议采用阶梯式提现限额策略,根据用户历史交易记录动态调整。
提现流程的优化需要平衡用户体验与系统稳定性。当前主流方案采用分阶段验证模式,用户需在提交提现申请后,通过短信验证码、邮箱确认或第三方支付平台授权完成二次验证。这种设计既能防范恶意提现行为,又不会过度干扰正常用户操作。值得注意的是,部分用户可能因未绑定手机号或邮箱导致提现失败,平台应建立自动补救机制,例如在用户提交申请后30分钟内推送二次验证提醒,或通过客服系统主动发起人工审核。此外,提现到账时间的透明化也是关键,需在界面明确标注不同支付渠道的处理周期,避免用户因信息不对称产生负面体验。
风险防控体系的构建需贯穿整个提现流程。除基础的身份验证外,平台应建立异常行为监测模型,通过机器学习算法分析用户提现频率、金额分布及时间规律,识别潜在的刷单或套利行为。例如,当同一IP地址在短时间内提交大量提现请求时,系统应自动触发风控拦截,并向用户发送风险提示。同时,需完善资金流向追溯机制,确保提现金额能准确对应到用户的原始消费记录,防止出现资金挪用或虚假交易。对于高净值用户,可提供定制化的提现方案,例如支持按日结算或分批提现,满足其资金管理需求。
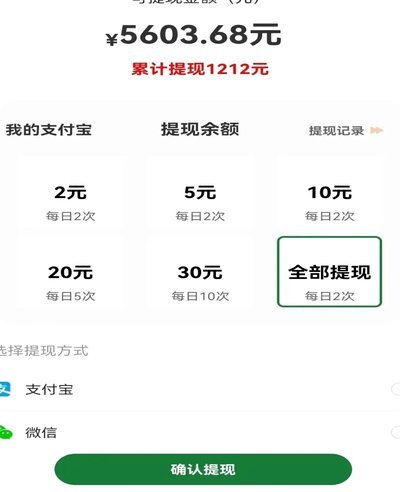
提现功能的迭代需持续关注市场变化与用户反馈。当前部分用户反映提现手续费较高,平台可通过引入阶梯费率或免手续费时段策略进行优化。例如,针对月度消费达标用户,提供提现免手续费特权,或在特定促销期间降低提现费率。此外,需加强与第三方支付机构的合作,拓展更多提现渠道,如支持数字人民币直接提现或绑定银行储蓄卡快速到账。值得注意的是,不同地区的监管政策存在差异,需在提现功能设计中预留合规调整空间,例如在跨境提现场景中增加外汇管制合规审查模块,确保业务操作符合当地法律法规要求。
相关文章
美团生活费如何提现?
美团生活费提现机制的底层逻辑在于平台对用户消费行为的积分化处理。当用户通过美团App完成外卖、到店、酒店等消费后,系统会将交易金额转化为积分形式存储至账户。这部分积分本质上是平台对用户消费行为的数字化...
羊小咩:有温度的创作社区
羊小咩平台,这个名称本身就蕴含着一种田园牧歌式的闲适与质朴,它在内容创作生态系统中扮演着一个颇具新意的角色。 传统的平台模式往往以流量为核心驱动,引导创作者迎合热门话题,产出短平快的“洗脑”内容,导致...
套现花呗有手续费吗?
随着互联网金融的蓬勃发展,花呗作为一种便捷的消费信贷工具,受到广泛欢迎。然而,不少用户在享受花呗带来的便利之余,也会考虑通过套现的方式提前获取资金。那么,套现花呗是否会有手续费呢?答案是有的,但具体情...

微信分付能套现吗?真相在这里
微信分付作为一种信用支付工具,其设计初衷是为了为用户提供更为便捷的信用消费体验。然而,“刷出来套现”的行为不仅违背了这一初衷,同时也触及到了金融监管政策的红线。 首先,从技术层面来看,微信分付的设计...
蚂蚁花呗合规性解析
蚂蚁花呗作为支付宝旗下的信用支付产品,其运营模式建立在金融监管框架内。根据中国人民银行发布的《支付机构客户备付金存管办法》,花呗的业务资质需符合网络支付业务许可证要求,且其资金流转需通过持牌金融机构完...

得物交易生态的变现潜力巨大
得物已经不仅仅是一个测评平台,它构建了一个独特的、高度信任的交易生态系统,而这个生态系统本身就蕴藏着巨大的变现潜力,远不止简单的佣金分成。核心在于“共振”。得物的核心用户群体,包括但不限于追求潮流、对...