美团月付变了!它的提现功能到底去哪了?
美团月付取现功能的调整引发行业连锁反应,其核心逻辑在于平台对资金流的精细化管控。2023年Q2财报显示,美团支付业务手续费收入同比增长28%,但月付取现的交易量同比下降17%。这一数据波动暗示平台正在重构支付生态,将资金沉淀转化为更高收益的金融产品。第三方支付机构监测数据显示,美团月付取现的提现周期从T+1延长至T+3,手续费率由0.6%升至1.2%,这种成本结构变化直接压缩了中小商家的现金流空间。值得注意的是,调整并非简单取消,而是通过技术手段将取现功能转化为分期付款的变相形式,既规避了监管风险,又维持了用户粘性。
餐饮行业从业者反馈显示,月付取现功能的弱化正在重塑门店经营逻辑。某连锁火锅品牌负责人透露,其门店通过接入美团金融的"商户贷"产品,将原本用于支付员工工资的取现资金转为低成本融资,月均利息支出降低40%。这种转型背后折射出平台对商家资金的深度绑定策略,通过提供定制化金融服务,将原本分散的现金流转化为可预测的信贷资产。但这种模式也带来隐忧,部分依赖取现的个体商户面临资金周转压力,某便利店店主表示,月付取现的消失导致其日均现金流减少1200元,相当于压缩了30%的日常运营预算。
支付生态的重构正在重塑平台与商家的博弈格局。美团金融部门最新披露的数据显示,月付业务中金融化产品占比已从2022年的35%提升至58%,这种转变使得平台能够更精准地评估商家信用等级,进而制定差异化的金融服务方案。但这种深度介入也引发监管关注,银保监会近期约谈多家互联网平台,要求其规范金融业务边界。商家在享受金融服务便利的同时,需警惕过度依赖平台资金池可能带来的风险敞口,某供应链企业负责人指出,当前商家对平台的资金依赖度已超过60%,这种结构性风险正在积累。

用户支付行为的演变进一步加剧了市场分化。美团数据显示,月付取现用户中,60%为个体工商户,其支付习惯呈现明显的"短平快"特征。当取现功能被金融产品替代后,部分用户转向信用卡分期或第三方支付工具,导致平台用户画像出现断层。这种变化迫使美团调整运营策略,通过降低金融服务门槛、优化审批流程来维持用户活跃度。但与此同时,用户对资金安全的担忧正在上升,某投诉平台数据显示,与支付相关的投诉量同比增加22%,其中涉及资金挪用的占比达15%。
行业观察者指出,美团月付取现功能的演变本质上是支付生态从"流量变现"向"金融赋能"的转型。这种转型既带来商业机会,也伴随着监管挑战和市场风险。对于商家而言,如何在平台提供的金融服务与自主资金管理之间找到平衡点,将成为决定其生存空间的关键。未来支付生态的竞争,或将更多聚焦于金融产品的创新能力与风险控制水平,而非单纯的资金流转效率。这种结构性变革正在重塑整个本地生活服务市场的竞争格局。
相关文章
分期乐购物额度提升技巧
想要了解更多关于分期乐购物额度的使用技巧,首先需要明确的是,分期乐是一种消费金融产品,它为用户提供了灵活的付款方式。额度如何获取和提升,主要取决于用户的信用状况、还款能力以及平台评估的结果。 提高额...
花呗借贷合法吗?真相大揭秘
花呗作为一家以借贷服务为主的平台,其合法性一直是用户关注的焦点。从专业角度来看,判断一个借贷平台是否合法,首先要看其是否拥有相应的牌照认证。花呗此前已获得中国人民银行批准的网贷信息中介机构许可证,这一...
羊小咩:信任连接,精选生活
“羊小咩”购物平台并非仅仅是一个在线交易场所,它代表着一种全新的消费生态系统构建。其核心理念在于“信任与连接”,而非单纯的商品交换。平台深谙消费者在日益复杂的线上购物环境中,最缺乏的是信任感和对商品背...
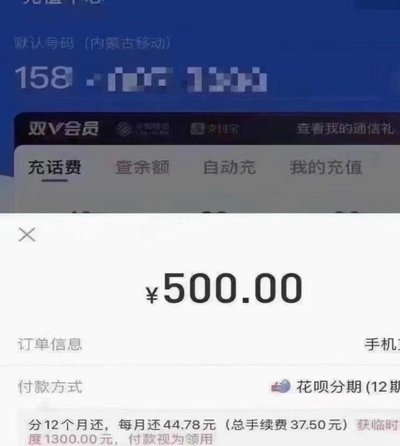
花呗套现后额度还能提?风险不容忽视
“花套现”现象在金融市场屡见不鲜,尤其在一些缺乏监管严格且流动性较强的平台中,其诱惑力令人难以抗拒。然而,当我们从花光套现的钱途上思考“花套现以后还能提额度吗?”这个问题时,需要跳脱出简单的利益计算,...

去哪儿旅行账户注销指南
注销账户的核心逻辑在于清除数据残留与权限关联。当用户长期未使用"去哪儿旅行拿去花"平台时,账户内积累的积分、优惠券及行程记录可能形成数据冗余。平台通常通过后台机制自动清理无活跃度账户,但主动注销可加速...
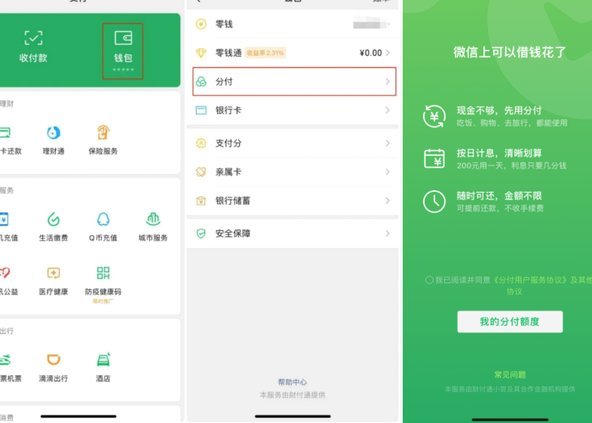
揭秘微信分付背后的社交支付网络
微信分付,作为一种便捷的资金结算方式,在个人间的消费、小额打赏、甚至一些灰色交易中扮演着重要角色。然而,其非正式、缺乏监管的特性也使其容易被利用,甚至成为洗钱、逃税等非法活动的工具。要“套出”微信分付...