网贷平台的信用算法迷局
信贷供给模式的数字化跃迁,本质上是一场对传统银行壁垒的系统性渗透。网贷平台的核心机制并非单纯的资金撮合,而是一种基于大数据和算法构建的虚拟信用评分系统。它们通过爬取社交数据、消费记录和非金融行为轨迹,为过去被传统金融体系边缘化的群体描绘出了一种“可量化”的画像。这种模型的底层逻辑,是利用信息不对称性为杠杆。平台极大地降低了信息收集和风控的启动成本,实现了信贷供给的几何级扩张。然而,这种便利性是以牺牲穿透式风险评估为代价的。它们将复杂的信用评估简化为一套快速响应的算法矩阵,使得资金的流动速度极快,也使得风险的蔓延速度不遑多让,构成了一个高效且难以被传统监管识别的金融黑箱。
深入分析其风控模型,会发现其最大的缺陷在于过度依赖“表面信噪比”。这些平台往往将行为数据视为信用数据,这忽略了数据背后复杂的激励结构、外部环境波动和个体生活周期的非线性变动。当平台将算法的效率等同于风险的准确度时,系统便进入了自我强化偏差。它们往往在信贷周期初段,通过激进的流量模型,持续追逐那些在短期数据显示出最高活跃度的借款人,而非真正具有偿还能力的用户。这种“追逐流量”的商业逻辑,最终将风险点从平台模型本身,转移到了缺乏抗风险缓冲带的普通借贷个体身上,构成了一种精密的金融生态诱捕网。
从用户行为和心理学角度审视,网贷平台的兴盛,揭示了现代社会经济压力和消费升级需求交织的心理矛盾。它所提供的,绝不仅仅是资金,更是一种“即时流动性幻觉”——一种能够迅速填补燃眉之急的错觉。当社会主流的金融产品(如优质银行贷款)在门槛和流程上设置了高度的物理壁垒时,网贷的“零门槛、即时到账”的体验,恰恰击中了底层焦虑的神经。这种快速获取的信用刺激,往往会形成一种恶性循环:一次资金周转,催生更深的周转需求,最终导致债务雪球效应。个体在这种高效的信贷循环中,难以区分的是真正的资本增值与单纯的透支消费。
从宏观监管层面看,网贷平台的复杂性和跨界属性,构成了系统性治理的巨大挑战。由于其运营高度依赖于互联网技术,其业务流程往往横跨多个法律和金融监管边界,形成监管套利的温床。传统监管体系在处理这种“无形”的、代码化流程的风险时,面临着定义权和穿透式监管的困境。平台的出资人、技术提供方、运营主体往往结构复杂,使得监管介入缺乏明确的锚点。因此,监管的重点必须从单纯的利率或资本金核查,转向对其数据模型本身的透明度、数据使用边界以及底层风险定价逻辑的强制审计。
要实现健康的金融生态成熟,网贷模式必须经历一次结构性的范式转换。未来的方向绝不是单纯提高平台的规模,而是将技术优势引向更具建设性的金融服务闭环。真正的创新,在于构建能够与借款人的实际生命周期资产、职业发展轨迹和未来现金流深度绑定的“信贷产品集群”,而非碎片化的周转资金。当平台能够从提供单纯的“购买力”跃升至提供“增值能力”时,信贷才回归其最原始的职能:作为推动经济高质量发展的燃料。只有通过这种深刻的机制重塑,才能将原本高风险、高消耗的借贷模式,提升为真正普惠、可持续的财富引擎。
相关文章
如何有效提升得物信用额度?
### 提升得物信用额度的核心逻辑与实战策略 信用分体系的本质是信任经济,其设计逻辑源于平台对交易安全的底层需求。从技术实现层面看,得物的信用算法至少包含四个维度:历史履约率(过去6个月完成交易的履...
羊小咩便荔卡额度提升技巧
### 提升羊小咩便荔卡额度的核心逻辑 羊小咩便荔卡作为一款普惠型信用卡,其额度审批机制与传统高端信用卡存在本质差异。银行的核心目标是确保持卡人有能力偿还债务,因此他们会评估多个维度:首先是信用评分...
便荔卡包视频嵌套技术解析
便荔卡包的视频嵌套技术本质上是数字内容分发与载体交互的深度结合。在技术实现层面,需优先考虑视频编码格式的适配性,H.264与H.265的压缩效率差异直接影响存储空间与加载速度。当卡包作为物理介质时,需...
得物新手卖家盈利指南:从零到实战赚钱攻略
## 摆渡业务:前期投入小,利润空间大 得物平台的早期卖家,往往会选择“摆渡”业务作为起步。这是指卖家从国外代购商品,通过得物平台的正品鉴定和交易撮合服务,将商品卖给国内买家,从中赚取差价。这种模式...
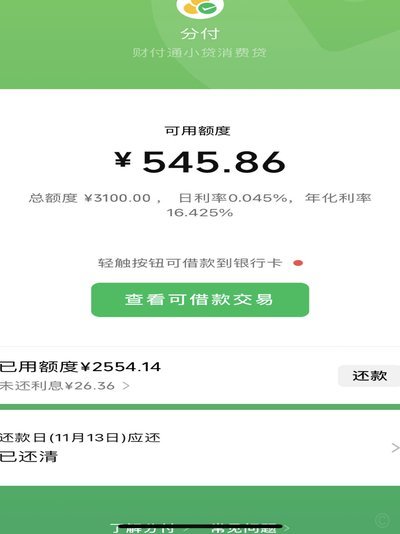
微信分付额度能否全部套现?
微信分付是一款由腾讯微信支付推出的信用服务产品,用户可以凭借良好的个人信用获得一定额度的无息借款。关于“能否全部套出来”的问题,我们首先要明确的是,任何形式的金融产品都存在风险管理机制,旨在确保资金的...
花呗分期套现平台隐忧探析
花呗分期套现平台的乱象折射出互联网金融监管的深层矛盾。这类平台通过虚构消费场景,将用户信用额度转化为现金,实质上构成了变相的高利贷操作。其运作模式依赖于支付宝生态的数据漏洞和用户对信用工具的认知偏差,...