得物App余额提现攻略:轻松掌握财务自由之路
**解密得物余额提现路径:从操作困惑到财务管理自由**
在当下快节奏的数字生活里,得物App的余额已成为连接现实与虚拟消费的重要枢纽。无论是购买实物商品还是享受平台服务,用户都
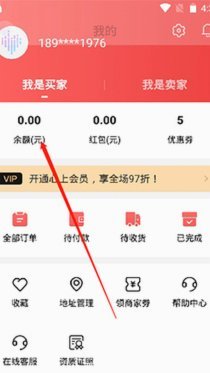
具体而言,打开App进入首页后,在“我的”页面点击右上角个人头像,选择“钱包”选项即可查看当前余额。值得注意的是,得物的界面设计并非直接显示提现入口,而是需要用户先确认资金来源(例如交易赚取、达人带货佣金等),再通过底部菜单栏的“资产”按钮进入详细管理页面。这一流程设计体现了平台对风险控制的重视——只有确保账户安全的前提下,才会赋予用户完整的操作权限。
对于初接触得物的用户来说,“提现入口难找”并非偶然现象。这背后反映了新用户教育机制尚不完善的问题:一个成熟的数字钱包应该像支付宝或微信一样,在首次使用时通过引导页自然带出提现功能路径。更深层次看,这种“隐藏式设计”其实是一种信任经济——平台故意降低直接操作的可能性,迫使用户在明确自身需求后主动触发流程。
针对不同场景的提现需求,专业建议是:交易型用户应优先绑定银行卡并开启即时到账功能;理财型用户则可考虑开通第三方支付接口用于更灵活的资金调度。值得注意的是,得物正在测试智能推荐提现时机的功能——当系统检测到账户余额超过一定阈值时,会主动提示“资金沉淀优化方案”,这或许将成为未来个性化服务的亮点。
从技术实现角度看,完整的提现流程包含:身份验证(短信/人脸识别双重保险)、金额确认、支付渠道选择、风控模型校验等多个环节。目前得物在这些环节上的交互设计存在明显改进空间——例如复杂的手续费计算规则应以可视化表格呈现,而非需要用户自行推导的条款说明。
最终来看,掌握提现路径只是数字资产管理的第一步。建议用户结合自身资金使用习惯建立定期检查机制:每周查看一次钱包余额及明细,每月核对提现记录与银行卡变动,并设置最低留存金额提醒。这些看似琐碎的操作,恰恰是真正实现财务管理自由的关键所在。
相关文章
羊小咩购物额度秒到账提取方法
近年来,随着移动支付的普及,“羊小咩”购物平台凭借其便捷高效的服务赢得了不少消费者的青睐。对于用户而言,了解如何快速领取购物额度,无疑能提升使用体验。“秒到账”的特性让用户在遇到心仪的商品时,能够迅速...
羊小咩:有温度的创作社区
羊小咩平台,这个名称本身就蕴含着一种田园牧歌式的闲适与质朴,它在内容创作生态系统中扮演着一个颇具新意的角色。 传统的平台模式往往以流量为核心驱动,引导创作者迎合热门话题,产出短平快的“洗脑”内容,导致...
花呗套现后额度还能提?风险不容忽视
“花套现”现象在金融市场屡见不鲜,尤其在一些缺乏监管严格且流动性较强的平台中,其诱惑力令人难以抗拒。然而,当我们从花光套现的钱途上思考“花套现以后还能提额度吗?”这个问题时,需要跳脱出简单的利益计算,...
携程拿去花关闭了怎么开通
关闭功能的困境,绝非仅仅是一个简单的“重启”就能解决的软件Bug。要深入剖析携程“拿去花”功能无法使用的情况,必须将视角从纯粹的技术故障层面,提升到平台政策、用户权益结构以及系统功能迭代的系统工程维度...
去哪儿旅行账户注销指南
注销账户的核心逻辑在于清除数据残留与权限关联。当用户长期未使用"去哪儿旅行拿去花"平台时,账户内积累的积分、优惠券及行程记录可能形成数据冗余。平台通常通过后台机制自动清理无活跃度账户,但主动注销可加速...
分期乐:创新消费金融平台解析
## 分期消费文化下的金融创新:分期乐的崛起与反思 在当代社会,分期付款已经成为一种普遍的生活方式。以分期乐为代表的分期购物平台应运而生,成为连接消费者、商家和金融机构的重要纽带。这种商业模式不仅改...