分期乐购物额度提取出来
分期乐购物额度的提取本质是用户对信用额度使用权的重新配置,这一过程涉及平台风控模型与用户资金需求的动态博弈。多数平台将额度视为消费场景下的信用工具,而非现金等价物,因此直接提取可能触发风控机制的预警。平台通过大数据分析用户行为轨迹,若发现异常资金流动,可能冻结额度或降低授信等级。这种设计既保障了资金安全,也维护了信用体系的稳定性,但客观上造成了用户流动性需求与平台风控目标的冲突。
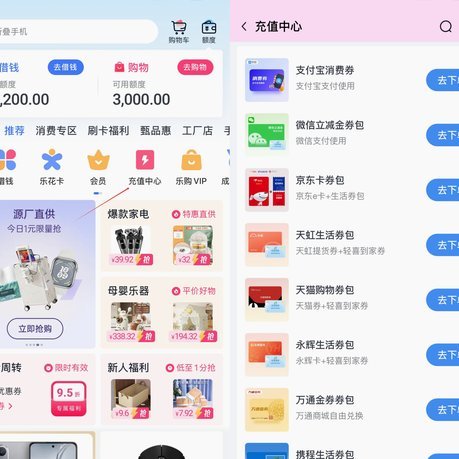
从金融产品设计角度看,额度提取功能的缺失反映了消费金融平台对资金用途的定向控制。平台通过限制额度提取,实质上是在构建一个封闭的消费生态,将信用额度绑定在特定商品或服务场景中。这种设计逻辑与传统信用卡的通用性形成鲜明对比,其优势在于降低资金挪用风险,但代价是削弱了信用工具的多功能属性。用户在享受免息期等优惠时,实际上被限制了信用额度的使用边界,这种隐性约束往往在用户产生临时资金需求时显现。
平台风控系统的实时监控能力决定了额度提取的可行性。当用户尝试提取额度时,系统会综合评估历史消费数据、还款记录、设备指纹等多维信息。若系统判定提取行为存在套现嫌疑,可能通过降低额度、延长审批时间等方式进行干预。这种动态风控机制虽然有效遏制了违规操作,但也可能导致合规用户遭遇不必要的使用障碍,形成信用工具使用效率与风险防控之间的微妙平衡。
未来额度提取功能的演进可能依赖于金融科技的突破。随着生物识别、行为分析等技术的成熟,平台有望构建更精准的用户画像,从而在风险可控的前提下适度开放额度提取功能。这种变革或将催生新型信用产品,例如基于场景的临时额度提取、与银行账户联动的智能资金调配等。但无论如何演变,用户需清醒认知:信用额度的本质是借贷关系,任何提取行为都可能影响个人征信记录,进而波及未来的金融活动。
相关文章
拿去花怎么退钱到卡
拿去花的退款流程需要用户明确自身权益边界。平台通常设置7-15个工作日的退款周期,但实际到账时间受银行卡处理效率影响。用户需先确认订单状态是否符合退款条件,例如未过期的未使用额度或符合协议约定的违约情...
花呗取现攻略:紧急资金怎么办?
花呗作为蚂蚁集团推出的信用支付工具,其设计初衷是为用户提供消费便利而非现金提取渠道。当前平台已明确禁止通过花呗直接提现,任何声称能绕过系统限制的操作均存在法律风险。用户若遭遇突发资金需求,需警惕所谓"...
分期乐额度:变现小技巧
分期乐的购物额度并非一成不变的数字,它实际上反映了平台对用户信用评估的认识,也预示着用户自身消费能力的体现。要有效“变现”这个额度,不能仅仅依赖平台提供的额外优惠,更需要一种积极主动的策略。首先,核心...
便荔卡包视频嵌套技术解析
便荔卡包的视频嵌套技术本质上是数字内容分发与载体交互的深度结合。在技术实现层面,需优先考虑视频编码格式的适配性,H.264与H.265的压缩效率差异直接影响存储空间与加载速度。当卡包作为物理介质时,需...
揭秘花呗套现的金融逻辑
“套花呗”这个现象,表面上似乎是消费者的便捷支付方式下探入金融工具的体现,实际上蕴含的复杂逻辑远不止于此。它反映了当代年轻群体对于“试水”和“风险偏好”的探索,更深刻地映射了金融科技企业在用户获取、信...
频繁点网贷背后的真相与对策
“频繁点网贷”现象的出现,已不再仅仅是个人财务上的短期行为,而是对整个金融生态系统产生了一系列深远影响。长期频繁申请小额贷款,除了带来高昂的利息和潜在的信用风险,更反映出底层居民在解决资金周转、改善生...