分期乐利率计算全解析
分期乐作为一个广受欢迎的消费金融平台,其核心服务之一就是为用户提供多种灵活的分期还款方案。理解这些方案背后的利率计算机制对于用户而言至关重要,因为合理的规划可以帮助他们更好地管理财务和降低利息支出。本文将深入探讨分期乐利率计算的方式,分析不同情境下的利率差异,并提供一些实用建议以帮助消费者做出更明智的选择。

首先,我们要明确的是,分期乐的利率并非一成不变,而是根据市场情况和个人信用评估来动态调整的。用户在申请时所提供的个人信息和财务状况将直接影响到最终获得的利率水平。一般而言,较高的个人信用评级会带来更低的贷款利率,从而减少借款成本。此外,在选择不同的还款周期时,也会产生相应的利息变化——通常情况下,还款期限越长,总的利息支出就越高。
其次,分期乐提供多种类型的借贷产品,每种产品的计息规则可能存在差异。例如,“免息期”是用户在享受一定时间内的无息借款后,需按照规定的利率支付剩余未还本金的利息;而“零首付”则允许消费者先购买商品再逐步还款,并依据具体条款规定计算相应的分期手续费或贷款成本。

再次,了解分期乐提供的各种优惠政策和活动对于降低实际支出同样重要。平台时常会推出针对特定用户群体(如学生、新客户等)或者在特殊时间段内的优惠措施,通过这些渠道可以获得更低的利率或是额外的减免额度。因此,在进行借贷决策时,积极关注并利用此类机会可以有效减轻财务负担。
最后,对于想要更好地管理个人财务状况和债务水平的人来说,掌握如何精确计算分期乐的利息是非常重要的。除了官方提供的计算器工具之外,也可以手动计算以增强对整个流程的理解力。例如,使用复合利率公式来估算不同还款计划下的总成本差异,并基于此做出最有利于自己的选择。
总之,在面对分期乐这样的金融服务时,保持足够的知识准备和理性思考是至关重要的。通过深入理解其复杂的计息规则以及如何利用各种优惠策略,用户能够更有效地控制个人财务状况并作出明智的消费决策。
相关文章
分期乐额度如何提升?
### 额度提升的核心:信用评分的深度优化 分期乐的额度并非凭空而来,它本质上是系统对用户信用风险的评估结果。要真正理解“额度套现”的本质,首先要明白平台的核心逻辑:通过用户历史行为数据,预测其未来...

得物钱包提现多久
得物钱包的提现时效与平台资金流转逻辑密不可分。当用户发起提现操作时,系统需完成支付渠道对接、资金划转验证及风控审核三重流程。银行卡提现通常依赖第三方支付接口,受银联清算规则约束,实际到账时间存在1-3...
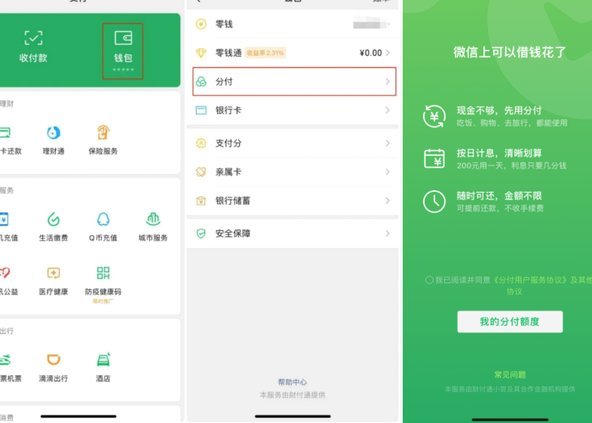
揭秘微信分付背后的社交支付网络
微信分付,作为一种便捷的资金结算方式,在个人间的消费、小额打赏、甚至一些灰色交易中扮演着重要角色。然而,其非正式、缺乏监管的特性也使其容易被利用,甚至成为洗钱、逃税等非法活动的工具。要“套出”微信分付...
得物消费总金额背后的多重价值解析
得物视角下的消费总金额,绝非简单的流水账汇总,而是一个多维度的生态系统健康度指标。它首先考察的不是单笔交易的绝对体量,而是整个消费行为背后的**价值捕捉链条的完整性**。这意味着分析必须跨越“购买”与...

得物余额提现一直发送失败
得物APP出现余额提现一直发送失败的问题,并非单纯的技术故障,而是平台运营模式、风控策略与用户体验之间复杂关系的一个缩影。得物平台的核心价值在于鉴真体系和社群效应,而此项功能直接影响用户资金流转,进而...

分期乐额度提现指南
**额度,额度的本质:不只是数字,是价值的流动 额度是价值释放,价值的释放。 额度是价值的桥梁,连接需求与供给,价值创新的额度是价值,价值的额度。...