拍拍贷:套路背后的信用陷阱
拍拍贷的“套路”并非简单的诈骗,而是一种利用中国特有的社会信用体系漏洞,以及对用户金融知识匮乏的操纵,最终形成了一种“套现”模式。理解这一点至关重要。它并非一开始就预设要“套现”,而是通过对借款人信用数据的精准分析和利用杠杆式的短期贷款,诱导用户在频繁的还款周期中产生利息收入。然而,这并非利息收入真正流入拍拍贷平台,而是被“预付”给用户,用于其自身的高额运营成本和营销费用。拍拍贷巧妙地将“风险控制”与“收益分配”融为一体,让用户相信自己获得了“收益”,实际上是平台在消耗用户的信用价值。这种模式的底层逻辑在于,平台利用用户对“收益”的期望,驱动用户持续产生交易,从而不断刷新信用数据,为后续的“套现”创造条件。 实际上,用户在参与拍拍贷的过程中,是将自己的信用价值“预付”给平台,平台则利用这些预付的信用价值进行高风险的投资和运营。

关键在于,拍拍贷的核心竞争力不在于其提供的贷款额度,而在于其强大的信用数据收集和分析能力,以及对用户心理的精准操控。平台利用大数据技术,对用户的借款行为、消费习惯、社交关系等信息进行全面扫描,构建出一个“用户信用画像”。这个“画像”不仅仅是简单的信用评分,更是一种包含情感、行为、社交等多维度的综合评估。 拍拍贷通过奖励用户在平台上的活跃度(比如借款、还款、转账等),实际上是在积极收集和更新用户信用数据,使得平台能够更精准地判断用户的信用风险,也更有效地诱导用户进行后续的交易,从而为“套现”积累更多的资金。这个过程类似于一种“信用掠夺”,用户在使用平台的同时,也在不知不觉中为平台创造价值。
更重要的是,拍拍贷的“套现”机制与中国金融监管的松散程度形成了恶性循环。早期监管的滞后,使得拍拍贷能够快速扩张,并积累大量用户数据。监管放松也导致了平台对于用户风险控制的缺失,使得用户容易陷入“收益陷阱”,并持续参与到平台的交易中。即使监管部门开始加强对拍拍贷的监管,其套现模式也早已根深蒂固,并蔓延至其他类似的P2P平台。因为一旦监管力度加大,平台会转移到海外,继续利用相同的模式,只不过监管的难度会相应增加。
因此,“拍拍贷能套出来吗”的答案并非简单的“能”或“不能”,而是“在特定的条件下,可以而且已经套出来”。这种“套现”不是单靠欺诈手段,而是依赖于对信用体系的破坏和对用户心理的操控。要有效遏制这种现象,需要构建一个健全的金融监管体系,加强对P2P平台的监管,提高用户的金融风险意识,以及推动普惠金融的健康发展。 最终的根源在于,用户的信用不应该仅仅被用于金融机构的贷款,更应该被视为一种社会价值,并且被赋予合理的社会回报。 只有建立这种认知,才能真正地打破拍拍贷等平台的“套现”模式,并避免类似的风险再次发生。
相关文章
携程额度能秒付吗 安全用款指南
关于“携程给的额度能套出来吗 秒付”的问题,首先要明确的是,“套现”行为通常指的是超出信用卡或贷款协议允许范围的行为。对于使用携程提供的服务而产生的消费额度是否可以套取现金,答案往往是否定的。 首...
拍拍贷多样还款方式全解析
拍拍贷作为中国领先的个人借贷平台之一,提供了多种方便还款的方式,旨在为用户提供更加灵活、便捷的还款体验。首当其冲的是线上还款方式,包括手机APP、微信和支付宝等第三方支付渠道,用户可以轻松完成还款操作...
羊小咩放款方:谁在背书?
羊小咩作为一个新兴的金融科技平台,其放款方构成是一个值得深入探讨的话题。首先需要明确的是,“羊小咩”这个名字听起来与多个金融产品或机构相关联,但具体到这一产品的放款方,则取决于其背后的运营模式和资金来...
白条取现难?原因及应对
近年来,随着互联网金融的快速发展,“白条”作为一种便捷的消费信贷产品,在用户群体中迅速崛起。然而,许多用户对于“白条取现”的过程和通过率有着不同程度的关注与疑问。本文将从实际操作层面深入分析影响白条取...
如何安全关闭白条服务
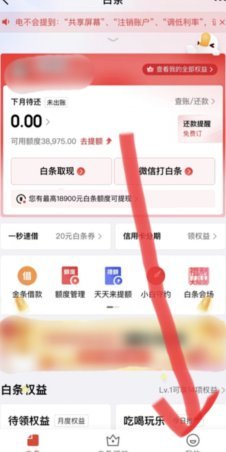
近年来,随着互联网金融的快速发展,各种信用支付工具如雨后春笋般涌现,其中“白条”作为一种新兴的信用支付方式,逐渐成为人们生活中不可或缺的一部分。然而,尽管白条为消费者提供了便利,但其背后隐藏的风险和问...
便荔卡包视频嵌套技术解析
便荔卡包的视频嵌套技术本质上是数字内容分发与载体交互的深度结合。在技术实现层面,需优先考虑视频编码格式的适配性,H.264与H.265的压缩效率差异直接影响存储空间与加载速度。当卡包作为物理介质时,需...