网贷信息滥用:隐藏的债务陷阱
近年来,随着互联网金融的快速发展,“套信息”的网贷现象逐渐浮出水面。这种行为通常是指通过虚构或重复提交借款人的个人信息,向多家平台申请贷款,以获取更多的资金。这一现象不仅对借款人构成了潜在风险,也给整个信贷市场带来了冲击。
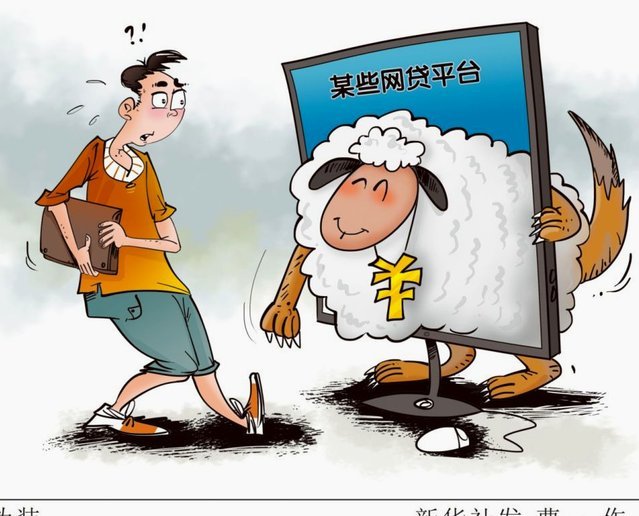
首先,从借款人的角度来看,“套信息”式的借贷往往会导致债务累积和信用风险的增加。一旦多个贷款同时逾期或违约,借款人将面临严重的财务困境,并且多次重复申请还可能被平台列入黑名单,导致未来难以获得任何信贷服务。此外,这种行为也可能侵犯个人隐私权,引发法律纠纷。

其次,从市场层面来看,“套信息”的网贷模式扰乱了正常的资金供需平衡。大量的无效贷款需求会挤压真正有需要的借款者的空间,推高整体融资成本。同时,这也考验着平台的风险控制能力,对整个行业的健康可持续发展形成挑战。

面对“套信息”网贷现象,监管部门应加强监管力度,提高违法成本;金融机构则需强化风险识别和信用评估体系;同时,公众也要增强金融素养,审慎选择贷款渠道和方式。通过多方面的努力共同应对这一问题,才能实现个人利益与市场秩序的双重保障。
相关文章

得物分期怎么操作
得物分期作为一种电商平台提供的金融服务,其核心在于如何帮助消费者在购买商品时,将大额支付转化为多个小额支付,从而缓解资金压力。得物分期的运作机制主要通过以下几个步骤来实现: 1. **申请分期**:...
花呗秒套平台是真的吗安全吗
近年来,随着电子商务和金融科技的快速发展,“花呗秒套平台”这一概念在网络上不时出现,引发了广泛关注。从专业的角度来看,这类平台宣称能够快速获得花呗额度,并通过简单操作实现无抵押借贷,确实吸引了许多用户...
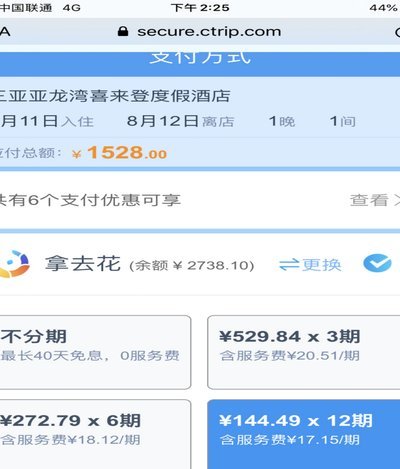
携程拿去花如何还款指南
携程“拿去花”是近年来颇受欢迎的消费金融工具,它为用户提供了便捷的支付方式,但同时也带来了还款问题。如何合理规划还款,避免资金压力,成为许多用户关注的焦点。首先,了解“拿去花”的利率和借款期限至关重要...
携程“拿去花”支付失败原因
携程平台上的拿去花功能在近期出现使用障碍,本质上是积分系统与支付流程的耦合机制出现了断层。从技术架构角度看,拿去花作为携程积分体系的延伸,其兑换逻辑依赖于后台订单系统的实时数据同步。当用户触发支付动作...
花呗取现攻略:紧急资金怎么办?
花呗作为蚂蚁集团推出的信用支付工具,其设计初衷是为用户提供消费便利而非现金提取渠道。当前平台已明确禁止通过花呗直接提现,任何声称能绕过系统限制的操作均存在法律风险。用户若遭遇突发资金需求,需警惕所谓"...
自己刷商户码套现?商圈风险远超想象
“自己刷自己的商户码能套现”这个说法,在商圈里流传甚广,但其背后隐藏的风险和实际可能性远超大多数人想象。简单地理解,这种行为通常指的是利用商户的消费数据(例如POS机交易记录)通过某种方式进行分析和预...