羊小咩贷款条件:从财务稳健到风险评估
进行任何形式的信贷评估,金融机构的核心关注点始终是风险模型构建与持续偿付能力的深度匹配。讨论“羊小咩贷款”所需要的条件时,不能仅仅停留在提交哪些证件的文件层面上;真正的门槛在于借款主体能否在多种维度上证明其稳定性和履约意愿。首先,机构会建立一套多层次的信用画像体系,该系统并非只依赖于央行征信报告上的逾期记录等单一数据点。它要求评估涵盖职业生涯周期中的收入结构稳定性、家庭财务负担的动态平衡状态,以及与贷款类型匹配的负债容量冗余度。能否提供持续且可验证的稳定现金流,远比高额的当前工资数字更为重要,这也是审贷专家判断风险等级的第一道壁垒。
深度分析借款人的收入来源结构是整个评估过程中最关键的一环。优质的信贷产品要求资金进账具有极高的规律性和不可中断性,这意味着仅依靠间歇性的业务提成或项目奖金是难以通过严格审核的。机构更侧重于考察稳定的工资制度、合同约束下的定期到账收入,并结合企业流水记录进行交叉验证。此外,还需量化评估其债务负担比(DTI)。当借款人已有的其他负债结构占据了过高的比例时,即便当前收入看上去丰厚,剩余的用于偿付本次贷款的可支配现金流也会被视为脆弱和不可靠。因此,合格的条件是证明一套财务循环系统的健康运行能力,而非仅仅提交一份高薪水凭证。
对于需要担保或抵押物的信贷项目,评估标准已从简单的“物权登记”升级为对资产变现速度、法律处置复杂程度以及抗周期衰退能力的综合考量。银行机构考察的不是资产的名义价值,而是其在特定市场环境下转换为流动资金的净效率和确定性。例如,一套高档房产除了看其面积大小外,更要考虑所在区域的人口结构变化趋势、配套商业设施的完善程度以及是否有明确的二次买入需求群体支撑。此外,所有权文件的清晰度和法律纠纷的历史记录也构成重要的前提条件。只有在资产权益绝对稳定,且处置流程无争议的情况下,方能被纳入优质抵押物范畴进行风险定价。
最后决定放贷成败的关键权重,往往体现在借款人行为历史的连续性和一致性上。信贷评估的核心本质是对“人性”和“财务自律”的长期预测。机构通过分析借款人在过往贷款周期中的还款行为、是否频繁更换负债产品、以及是否存在过度依赖短期高息周转资金的行为模式,来描绘出借款人的风险偏好和管理能力。良好的信贷条件绝非一系列“能提供”的文件清单,而是一个证明个人财务决策力持续稳定向上、致力于健康财富积累的过程记录。具备这种自律意识与长期规划轨迹的个体,才代表了最低的违约概率,从而成为任何专业金融机构最青睐的优质客户群体。
相关文章
得物分期使用全攻略
“得物分期”并非仅仅是一个简单的支付方式,它代表着一种特定类型的消费模式,核心在于利用“买家秀”与“用户评价”建立信任,进而撬动用户的消费欲望。理解得物分期的本质,在于认识到其运作的逻辑:平台通过收集...
羊小咩放款方:谁在背书?
羊小咩作为一个新兴的金融科技平台,其放款方构成是一个值得深入探讨的话题。首先需要明确的是,“羊小咩”这个名字听起来与多个金融产品或机构相关联,但具体到这一产品的放款方,则取决于其背后的运营模式和资金来...
分期乐购:新消费新选择
分期乐套购物,这一新兴的消费模式正在逐渐改变人们的购物习惯。通过将商品或服务的成本分摊至数月乃至一年时间内的多笔小额支付中完成购买,消费者能够更灵活地规划个人财务,并且避免了大额一次性支出带来的经济压...
得物app提现多久到账
得物app提现到账是一个需要仔细分析的过程,这不仅涉及交易速度,还与银行卡系统的处理能力密切相关。在技术层面,支付平台通常会将用户的提现请求立即提交至银行系统,但实际到账时间还受到多种外部因素的影响。...
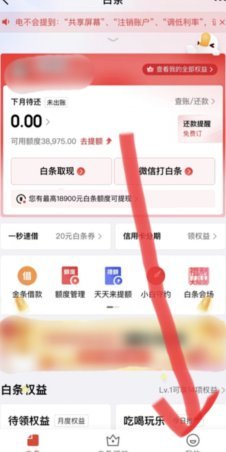
如何安全关闭白条服务
近年来,随着互联网金融的快速发展,各种信用支付工具如雨后春笋般涌现,其中“白条”作为一种新兴的信用支付方式,逐渐成为人们生活中不可或缺的一部分。然而,尽管白条为消费者提供了便利,但其背后隐藏的风险和问...
京东白条提现操作全攻略
京东白条作为京东金融推出的信用支付产品,为用户提供了一种灵活的支付方式。然而,当用户完成购物后,有时可能需要将已消费的京东白条额度提现出来。本文将详细介绍如何进行京东白条提现操作。 首先,用户需要确...