分期乐借款为何变难了?背后原因揭晓
“分期乐现在不能借钱了吗”这个问题,在用户群体中频频出现,且背后隐藏着更深层次的金融逻辑变化。简单地回答“不能”过于片面,实际上,分期乐的借款能力受到多种因素的复杂调控,而这些调控并非孤立存在,而是与宏观经济环境、监管政策调整以及平台自身战略转变紧密相连。过去,分期乐凭借其便捷的“免息”营销策略,以及对消费者的精细化画像,成功吸引了大量年轻群体,迅速崛起。然而,这种模式的盈利逻辑依赖于高增长和低风险,但随着监管部门对消费金融的日益严格,以及市场竞争的加剧,分期乐的借款条件自然出现了收紧。重点在于,分期乐并非单纯的“借钱”平台,它更像一个“信用管理”系统,通过对用户的消费行为、还款能力、信用评分等维度进行综合评估,来决定是否提供借款服务。因此,以往的“免息”营销实际上是对高信用用户的精准投放,而随着风险控制要求的提高,平台开始更加谨慎地筛选借款人,降低了整体的借款额度和批准率。
更深层次的原因在于,监管部门的调整已经从根本上改变了消费金融的运营模式。过去,消费金融的审核标准相对宽松,甚至存在“跑码”现象,导致了部分不良贷款的积累。近年来,监管部门对消费金融的准入门槛和运营规范进行了严格的规范,旨在防范金融风险,保护消费者权益。这种趋势体现在多个方面:一是贷款额度限制,分期乐不再像以往那样提供高额的借款;二是利率调整,免息产品逐渐消失,高利率贷款成为主流;三是审核标准收紧,平台对用户的背景调查、信用评分、还款能力等维度进行更加严格的评估。这种监管压力不仅仅影响了分期乐,也波及了整个消费金融行业,导致了行业整体的调整和规范化。投资者需要关注的是,分期乐在面对监管压力时,并非简单的“缩手缩脚”,而是积极寻求新的增长点,例如拓展新的产品线、优化风险管理体系、加强与金融科技公司的合作等。
值得注意的是,将“不能借钱”与“借钱能力下降”区分开来,是理解分期乐现状的关键。过去,分期乐的借款能力在很大程度上依赖于对“未服务用户”的持续拓展,即通过营销手段吸引那些之前未曾接触金融服务的人群。然而,随着监管的趋严和用户习惯的改变,这种模式已经失效。如今,分期乐的借款能力下降,实际上是其战略重心从“获取用户”转向“服务用户”的结果。平台开始更加关注现有用户的还款情况,并通过提供个性化的金融服务,来提高用户的忠诚度和续费率。这种转变也体现在其产品创新上,例如推出“分期支付”等功能,将分期借款融入到日常消费场景中,从而提升用户体验和粘性。

最终,分期乐现在不能借钱,并非简单的“断供”,而是适应了金融监管的转变和市场竞争的加剧。理解这种转变,需要从多个维度进行分析:一是监管政策的影响,这是分期乐运营环境的重要外部因素;二是用户行为的改变,消费者的风险偏好和还款习惯对分期乐的借款能力产生直接影响;三是平台自身的战略调整,分期乐在面对挑战时,积极寻求新的发展机遇。投资者和用户需要关注的是,分期乐能否在新的市场环境下,找到新的增长点,实现可持续发展。未来的分期乐,将不再是单纯的“借钱”平台,而是一个集信用管理、金融服务和消费生态于一体的综合金融服务提供商。
相关文章
花呗关闭指南:轻松止损
关闭花呗服务对于用户来说可能是出于各种不同的原因,例如为了控制个人财务状况或是简化日常的支付方式。首先,要明确的是,在考虑关闭花呗之前,应该全面了解其功能和服务条款,以确保自己不会错过一些重要的优惠和...
抖音支付套现真的可行吗?
抖音支付作为一种新型的移动支付方式,以其便捷和广泛应用受到许多用户的青睐。然而,与之相关的套现行为近年来屡见不鲜,这不仅影响了平台的正常运营,还可能给用户带来法律风险和个人信息安全问题。针对“抖音支付...

得物交易生态的变现潜力巨大
得物已经不仅仅是一个测评平台,它构建了一个独特的、高度信任的交易生态系统,而这个生态系统本身就蕴藏着巨大的变现潜力,远不止简单的佣金分成。核心在于“共振”。得物的核心用户群体,包括但不限于追求潮流、对...

便利卡包购物额度怎么高效利用
便利卡包作为一种常见的优惠手段,近年来被广泛应用于各种消费场景中。这些卡包通常附带一定的购物额度或折扣券,旨在促进消费者购买特定商品或者服务。然而,在实际操作过程中,如何最大化利用这些便利卡包的购物额...

携程拿去花关闭了怎么开通
关闭功能的困境,绝非仅仅是一个简单的“重启”就能解决的软件Bug。要深入剖析携程“拿去花”功能无法使用的情况,必须将视角从纯粹的技术故障层面,提升到平台政策、用户权益结构以及系统功能迭代的系统工程维度...
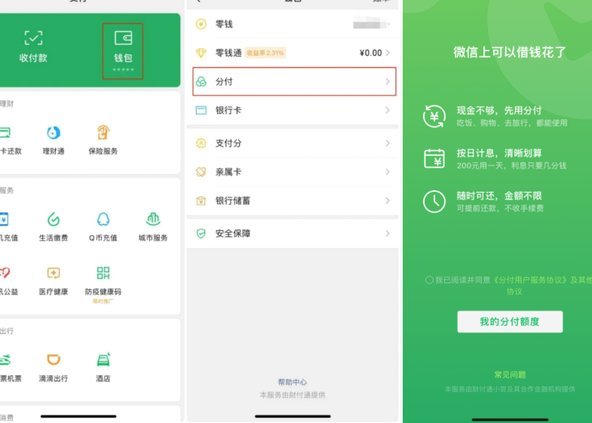
揭秘微信分付背后的社交支付网络
微信分付,作为一种便捷的资金结算方式,在个人间的消费、小额打赏、甚至一些灰色交易中扮演着重要角色。然而,其非正式、缺乏监管的特性也使其容易被利用,甚至成为洗钱、逃税等非法活动的工具。要“套出”微信分付...