美团有额度能帮忙提现吗?解答与建议
讨论“美团有额度能帮忙提现吗”这一议题,必须跳脱出单纯的资金流动层面,深入考察其背后的金融风控机制、平台生态闭环以及法律边界。本质上,任何提及非官方渠道“代提”的提现行为,其底层风险点都指向对平台监管和用户资金安全规则的严重违背。我们必须从机制层面理解,美团作为一个庞大的生活服务平台,其内部资金构成和流转机制是高度封闭且严格受控的。用户持有的任何“额度”,并非可以随意命脉般提取的存款,而是与特定的交易行为、服务佣金、优惠券核销等商业活动直接挂钩的电子信用凭证。当资金具备这种功能性属性时,任何绕过官方设定的结算路径的“协助”提现,在专业金融风险分析中,其合法性和安全性皆是存疑的,因为它缺乏标准的清算凭证与第三方监管的确认流程。
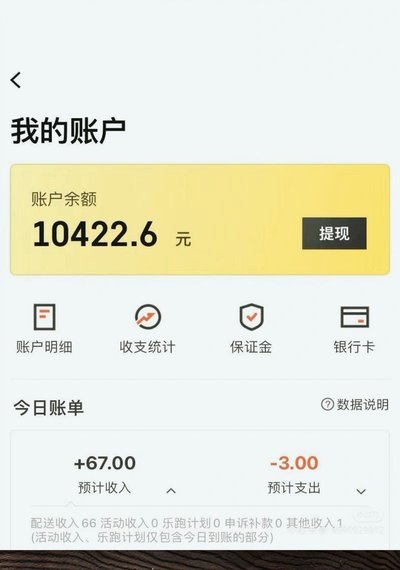
平台生态闭环的严密性决定了所有资金最终的归集路径。我们不能将美团内部的各种“额度”视为一个单一、可提取的活期账户余额。这些额度可能包括交易佣金余额、商家结算款、会员积分兑换抵用券、或是商家进行服务的垫付押金。每一种资金都有其明确的使用场景和相应的“销账”路径。例如,某笔佣金款项的结算,必须通过平台自有的财务核对系统进行确认,并遵循从“服务发生”→“佣金确认”→“账目结算”的完整链条。如果外部人员介入提现过程,他们无法直接获取或干预平台内部的账务数据和结算证明。真正的提现,必须等待资金通过合规的财务节点,匹配到用户指定的提现账户,这整个过程是数据化、程序化的,无法通过口头承诺或民间网络操作完成任何实质性的挪用。
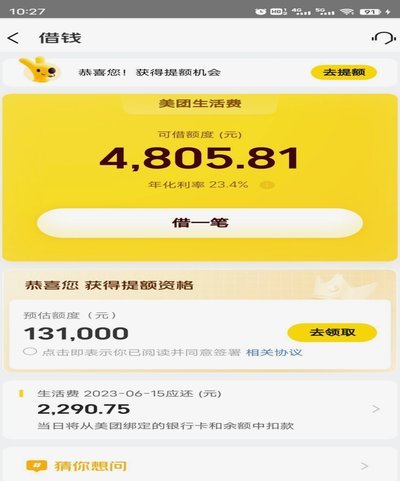
深入分析合法且标准的提现流程,其前提是用户必须完全遵循美团设定的官方财务规范。任何正规的平台结算,其流程设计都是为了最大化风险敞口最小化。提现提款本质上是平台对某一特定交易循环周期结束后,将确认的、最终核算的资金款项以小批量、分阶段的方式批量支付给用户。如果用户无法通过官方APP的提现指引,尝试通过所谓的“中间方”或“代理人”来协助,实际上就是在构建一个典型的灰色地带交易。此类交易无论表象多么专业,其根本风险点都在于资金流向的不可追溯性和结算款项的合规性无法得到担保。专业的角度来看,任何涉及第三方“协助”提现的行为,其交易结构上都具备极高的道德和法律风险,随时可能触及非法集资或资金挪用的监管红线。
综上,我们必须从专业金融和科技监管的视角,对“美团有额度能帮忙提现吗”这个问题作出最终定性。答案是,在现有法律框架和美团的平台风控机制下,外部人员或第三方机构是无法通过代为协助的方式提取和转移用户在平台内持有的任何账面额度的。用户所有的权益变现,都必须通过官方引导的、具备完整记录和合规流程的提现通道完成。一旦出现了任何要求通过非官方渠道、需要缴纳额外手续费、或承诺超出正常平台流程的“代提服务”,应立即将其判定为高风险的金融诈骗或非法交易诱导。保护自身资金安全,唯一的原则始终是:所有资金的流动,必须发生在平台内部设定的电子凭证和官方认证的支付渠道内,切勿相信任何口头的、非系统化的“帮忙”操作。
相关文章
挖掘你的便利卡包额度
在这个数字化时代,越来越多的消费者选择使用便利卡包来管理自己的财务,其中一个重要原因是它们能提供一定的信用额度,便于日常消费。然而,对于部分持卡人来说,如何合理利用这些信用额度将便利卡包的现金套现,成...
美团月付怎么关闭?
美团月付是一种为美团用户提供的账单分期付款服务,允许用户在消费时选择将账单分期还款,从而缓解一次性支付的压力。然而,有时候用户可能 首先,美团月付并不直接支持取现服务,用户需了解这一点。美团月付本质...
花呗秒套平台背后风险如何
“花呗秒套平台”这个概念本身就充满争议,它将一种便捷的支付工具与高风险的“套路贷”结合,引发了广泛的担忧。从我的经验来看,这类平台并非简单的“花呗”功能的延伸,而是基于对借款者信用评估的极度简化,甚至...
分期乐购物金提现难?
### 分期乐购物金的变现困境与信用管理策略 #### 一、购物金的本质与设计逻辑分期乐购物金并非传统意义上的信用贷款,而是平台基于用户信用评估提供的封闭式消费信贷产品。其核心设计逻辑在于绑定特定消...
花呗商家支付操作全攻略
随着移动支付的普及,越来越多的商家选择与花呗合作,以吸引更多的消费者。然而,在实际操作中,如何顺利兑现花呗款项并确保流程顺畅,成为众多商家关注的核心问题。首先,商家需要在支付宝商户服务平台进行注册,并...

便利卡包购物额度怎么高效利用
便利卡包作为一种常见的优惠手段,近年来被广泛应用于各种消费场景中。这些卡包通常附带一定的购物额度或折扣券,旨在促进消费者购买特定商品或者服务。然而,在实际操作过程中,如何最大化利用这些便利卡包的购物额...