拍拍贷借钱全攻略:警惕背后的数据风险与隐藏成本
任何涉及即时消费信贷的金融行为,尤其是以“便捷”为诱饵的平台,都需要经历一套多维度的风险评估和财务模型解构。谈及“拍拍贷借款怎么借钱”,核心探讨点早已超越了填写表格的流程本身,它关乎的,是你的个人数据如何被抓取、信用画像如何被建构,以及最终的还款成本是否透明可控。用户必须摒弃“天上掉馅饼”的认知,将整个借贷过程视作一次对自我财务状况和个人信息安全的高风险透视。成功的借款并非源于一套神奇的步骤,而在于借款人对金融产品的深刻理解,以及对潜在隐藏费率的警觉心。理解这种借贷的本质循环——用个人数据交换短期现金流,其门槛与步骤,本质上是对你信用和隐私的一次全面授权,这也是最值得警惕之处。
平台方所谓的“简单借款流程”,实则是通过极简的用户界面制造了心理上的错觉。系统在后台调用的却是基于大数据分析的复杂的风控模型,它不仅核验你的身份信息,更是在交叉比对你的消费习惯、社交关系网络,从而迅速构建一个高度量化但可能极不完整的“信用画像”。这一过程的最大风险点,不在于能否获得资金,而在于每一次授权和信息提交,都意味着为平台贡献了一份难以回溯的底层数据资产。因此,专业的处理方式是保持极度的警惕,审视每一个要求提交的附件和验证信息,追问数据的生命周期和使用范围,远比关注具体操作步骤来得关键。
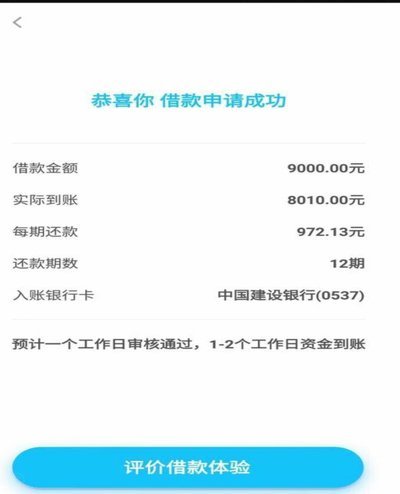
更深层次的审视必须聚焦于实际的成本结构。对于所谓的“低门槛借款”,用户普遍关注的是初始的借款本金,却往往忽略了其累积的资金成本模型。从月费、年化利率、征信查询费到各种滞纳金,这些费用往往不是分散列出,而是内嵌在合同的灰色地带,呈指数级增长。真正的债务成本,需要用户运用财务工具进行一次全面的时间价值计算,将其分解为“总成本”而非简单的“月还款额”。只有掌握了这种透视能力,才能避免陷入平台设计的利息循环陷阱,从而真正掌握“借款”的主动权,而不是被动地接受了所有的金融条款。
在法律和自保的维度考量,任何高息小额信贷都存在超负荷的法律风险。借款人必须清楚,如果遭遇平台行为不当,流程不透明,或者所谓的“催收”方式带有威胁性质,其维权的依据是完整的书面协议和明确的合同签署流程。切记,任何基于非正式沟通或口头承诺的资金往来,在法律面前往往缺乏约束力。最稳健的做法是,始终以银行发行的、受严格监管的金融产品作为底线参考,而不是追逐那些承诺快速、收益诱人的民间或非正规金融平台。只有用清醒的法律认知武装自己,才能确保每一次资金周转都符合监管精神,达到真正的财务安全。
相关文章
美团月付套现陷阱:如何识别金融风险?
**美团月付套现点位平台:一场以便利为名的金融陷阱** 在消费金融高度发达的今天,“套现”一词逐渐从灰色地带走入公众视野。美团月付作为国内领先的支付工具,其“套现点位平台”声称能以极低手续费(甚至零...
如何有效提升得物信用额度?
### 提升得物信用额度的核心逻辑与实战策略 信用分体系的本质是信任经济,其设计逻辑源于平台对交易安全的底层需求。从技术实现层面看,得物的信用算法至少包含四个维度:历史履约率(过去6个月完成交易的履...
白条取现难?原因及应对
近年来,随着互联网金融的快速发展,“白条”作为一种便捷的消费信贷产品,在用户群体中迅速崛起。然而,许多用户对于“白条取现”的过程和通过率有着不同程度的关注与疑问。本文将从实际操作层面深入分析影响白条取...
各种费用的详解与分析
在日常生活中,无论是个人还是企业,在进行各种活动时都会涉及多种费用。这些费用可以大致分为固定成本和变动成本两大类。固定成本是指那些不随产量或销售量变化而变化的成本,如租金、保险费等;这类费用无论业务规...
羊小咩提现:别慌,了解真相
当用户发现羊小咩信用提现不了时,往往第一时间怀疑是系统故障。这种疑虑并非空穴来风,因为资金流转的每一个节点都经过严密的风控逻辑。平台需要确保在用户资金提现前,账户没有潜在的安全隐患。提现被拒通常不是技...
分付套现真的有手续费吗?避坑指南和风险提醒
随着移动支付的普及,越来越多的人选择使用各种类型的电子钱包和信用卡服务来处理日常交易。其中,“分付套现”作为一种利用分期付款功能提取现金的行为,在部分人群中变得越来越流行。然而,关于这种行为是否会产生...