分付额度提升方法解析
分付额度的调整机制本质上是信用评估模型的动态博弈。金融机构通过多维度数据采集构建用户画像,包括消费频次、支付场景、还款周期等行为轨迹。当用户出现高频小额交易或跨场景消费时,系统会重新校准风险偏好参数,这往往触发额度的阶段性释放。值得注意的是,算法并非简单线性计算,而是通过机器学习不断优化权重分配,例如将稳定还款周期的用户优先纳入高额度池,同时对临时性资金周转需求设置弹性阈值。
在金融风控体系中,分付额度调整实质是风险敞口的再平衡过程。当用户出现逾期记录或消费波动时,系统会启动多因子验证,包括征信报告、账户活跃度、设备指纹等维度。这种动态监控机制使得额度调整具备前瞻性,而非事后补救。值得注意的是,部分用户通过优化消费结构,如增加高客单价商品交易,可触发系统对消费能力的重新评估,这种策略性行为往往能获得额度的非对称性提升。
市场策略层面,分付产品的额度管理本质上是用户生命周期价值的量化体现。金融机构通过行为数据分析,将用户划分为不同价值层级,高价值用户通常能获得更宽松的授信政策。这种分层策略并非简单的额度数字游戏,而是基于用户粘性、活跃度、转化潜力等综合指标的精准匹配。当用户展现出持续的消费活跃度和稳定的还款能力时,系统会主动调整授信参数,这种正向反馈机制构成了额度提升的核心逻辑。
在技术实现层面,分付额度调整依赖于复杂的风控模型迭代。当用户行为出现异常波动时,系统会启动多级验证流程,包括实时交易监控、设备环境识别、地理位置校验等。这种技术手段的介入,使得额度调整既保持灵活性,又守住风险底线。值得注意的是,部分用户通过优化使用场景,如在特定时段集中消费,可触发系统对使用频率的重新评估,这种策略性操作往往能获得额度的阶段性突破。
相关文章
美团月付怎么关闭?
美团月付是一种为美团用户提供的账单分期付款服务,允许用户在消费时选择将账单分期还款,从而缓解一次性支付的压力。然而,有时候用户可能 首先,美团月付并不直接支持取现服务,用户需了解这一点。美团月付本质...
花呗秒套平台背后风险如何
“花呗秒套平台”这个概念本身就充满争议,它将一种便捷的支付工具与高风险的“套路贷”结合,引发了广泛的担忧。从我的经验来看,这类平台并非简单的“花呗”功能的延伸,而是基于对借款者信用评估的极度简化,甚至...
携程还款全攻略:多渠道轻松还款
携程的贷款产品,尤其是在汽车金融领域,一直以其灵活的还款方式和便捷的线上服务著称。但对于新用户或需求变更时,关于“携程还款在哪里还”的疑问并非罕见。 理解其还款渠道的关键在于认识到携程构建了一个多维度...
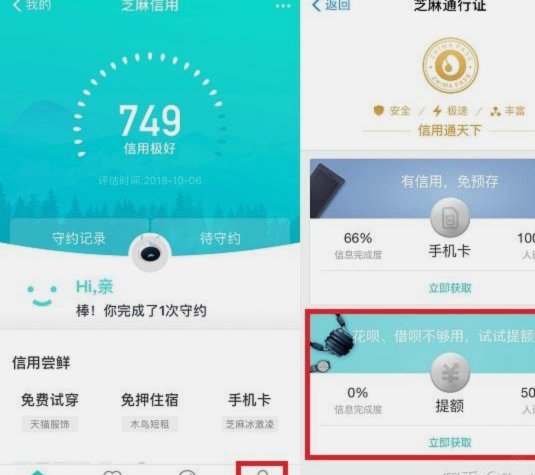
揭秘花呗额度提升的秘密技巧
花呗额度的动态调整机制建立在复杂的算法模型之上,其核心逻辑围绕用户信用画像的实时更新。系统通过多维度数据交叉验证,包括消费频次、支付场景、还款稳定性等,形成动态评分体系。例如高频次小额支付可能触发额度...
花呗商家支付操作全攻略
随着移动支付的普及,越来越多的商家选择与花呗合作,以吸引更多的消费者。然而,在实际操作中,如何顺利兑现花呗款项并确保流程顺畅,成为众多商家关注的核心问题。首先,商家需要在支付宝商户服务平台进行注册,并...
便利卡包购物额度怎么高效利用
便利卡包作为一种常见的优惠手段,近年来被广泛应用于各种消费场景中。这些卡包通常附带一定的购物额度或折扣券,旨在促进消费者购买特定商品或者服务。然而,在实际操作过程中,如何最大化利用这些便利卡包的购物额...