美团月付套现风险揭秘:哪些行为是违规?
美团月付作为消费信贷产品,其核心设计逻辑严格限定于真实的线下或线上生活场景支付中。平台风控体系通过监测交易频率、金额分布以及商户类型的匹配度来界定业务用途的合规性,任何试图将授信额度转化为现金流动的行...
微信分付提现是否可行?
很多人对微信分付存在一种认知错位,误将其视为一种可以随时支取的“余额”或“零钱”。实际上,微信分付本质上是一种基于信用额度的消费信贷产品,它提供的是一种“购买力”而非“流动性”。当你看到分付额度中有可...
别只看流量!抖音刷得顺的套餐
视频内容平台的消耗模型,远超出了传统流量包的简单范畴。将刷抖音等高强度视频流媒体行为与“套餐”绑定讨论,本身就存在一个误区:单纯看Gb流量的上限是无法解决流畅体验和资源消耗的。真正决定刷抖音体验的,并...
分期乐套现:风险与动机分析
近期,“分期乐套现金”成为了网络金融领域热议的话题之一。这种现象背后,不仅反映出现代人在消费观念上的转变,还揭示了个人财务管理中的复杂性。简单来说,分期乐这类平台允许用户提前提取尚未完全偿还的借款额度...
2025无视黑白户秒过的网贷
2025年的信贷市场格局,其核心矛盾已经从传统的信用评分模型(即黑白户的二元对立)转向数据维度和算法模型的对抗。那些声称能够“无视”既有征信记录的网贷产品,本质上贩卖的并非资金流,而是基于行为画像和非...
羊小咩额度能提现变现吗?
羊小咩的消费额度本质上属于场景化授信工具,其底层逻辑被严格限定在真实消费闭环内。监管框架明确要求信贷资金不得违规流入非消费领域,因此平台在设计时就会通过交易对手识别、商户白名单与链路追踪等技术手段,将...
京东白条如何提取你的资金?
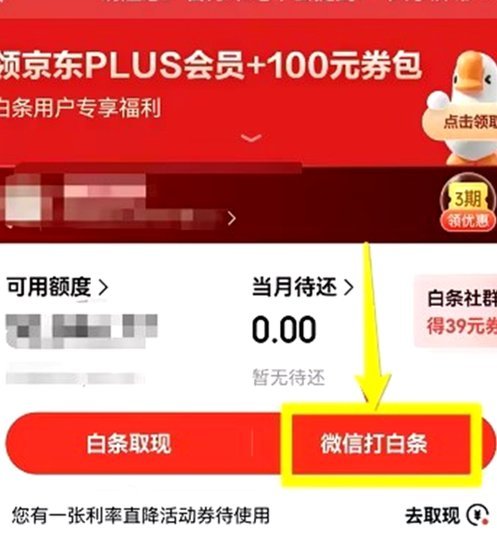
京东白条作为一种灵活的支付工具,为用户在京东平台上的购物提供了极大的便利。但一些用户可能对如何将“白条”提现存在疑惑,下面从几个方面来解析这一过程。 首先,用户在京东APP或官网中选择使用白条进行购...
100个网贷平台,如何高效还款?
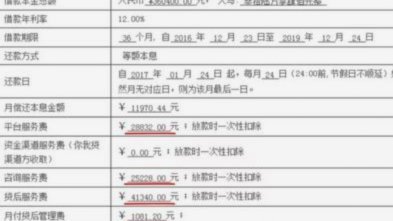
深度理解“百网贷”还款的复杂性,核心任务绝非是简单地找到一笔资金去填平各个平台的窟窿,而是一场跨越金融、法律和个人财务的全系统债务重组工程。在面对如此庞大的负债矩阵时,任何急于求成的行动都是极度危险的...
网贷平台赚钱背后的秘密
网贷平台的核心盈利逻辑建立在资金成本与放款利率的剪刀差上。通过吸收用户存款或对接银行资金池获取低成本资金,再以高出数倍的年化利率贷给借款人,这种利差是平台最直接的利润来源。以年化8%的借款成本为例,若...
羊小咩的情感回购密码
羊小咩回购现象揭示了消费行为中深层的情感逻辑。当用户选择再次购买同一产品时,往往并非单纯基于功能需求,而是与品牌构建的情感联结产生共振。这种重复消费行为背后,是用户对产品体验的持续认可与价值认同,也映...