拿去花套现真的可行吗?
近年来,随着互联网金融的迅速发展,“拿去花”这类消费信贷产品逐渐走入人们的视野。它承诺用户只需凭借一定的信用额度即可提前享受商品或服务,并且延迟支付,这种模式在一定程度上确实满足了部分消费者追求即时满...
便荔卡包额度查询全指南
便荔卡包的额度查询机制本质上是用户与产品系统之间的信息交互过程。当用户需要确认可用额度时,系统需通过数据接口实时调取账户余额与交易记录。这一过程涉及多层数据校验,包括时间戳同步、交易流水哈希校验以及风...
分期乐能取现吗?揭秘背后原因
关于分期乐是否可以取现,这是一个常见且值得深入探讨的问题。首先需要明确的是,“分期乐”本质上是一款消费金融产品,其主要功能是帮助用户实现购买能力的提前释放,通常应用于分期购物场景中。因此,直接通过分期...
携程拿去花:积分变现的那些事
携程"拿去花"的变现逻辑本质上是平台对用户行为的金融化重构。该功能通过将消费积分转化为可流通的虚拟权益,实质上搭建了一个基于用户信用的新型支付体系。从技术层面看,这种权益的流通性受限于平台的风控体系,...
羊小咩信用额度智能提取机制探析
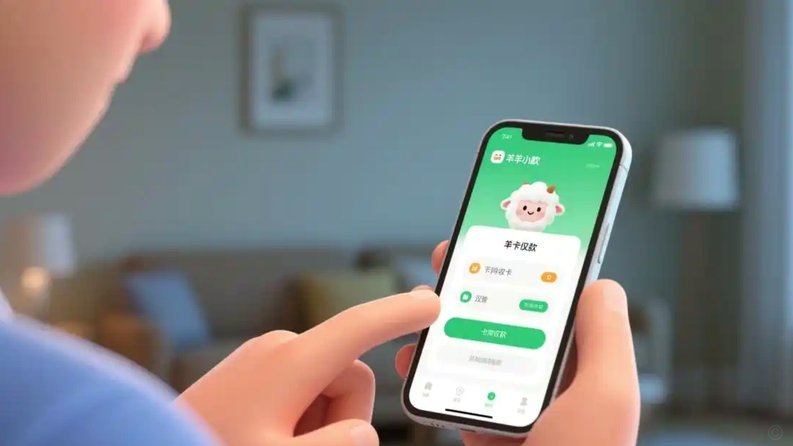
羊小咩购物额度提取机制的核心在于信用资源的动态分配。平台通过用户行为数据建模,将额度转化为可支配的消费能力,本质上是将金融信用转化为消费场景的支付工具。这种设计突破了传统支付方式的限制,使用户在未持有...
羊小咩商城分期怎么选
羊小咩商城的分期机制并非简单的金融工具堆砌,而是基于用户消费场景的深度解构。其分期设计通过将大额消费拆解为小额支付单元,实质上重构了用户决策路径。这种拆分并非单纯的时间维度切割,更涉及消费动机的分层—...
微信分付取现,多久到账?
微信分付取现的到账时效与支付场景深度绑定,其核心逻辑在于资金流转路径的差异。当用户通过绑定分付的商户账户发起取现操作时,系统会优先匹配内部资金池的清算通道。在常规状态下,若交易双方均为微信生态内商户,...
得物提现: 速度与成本的平衡 dilemma
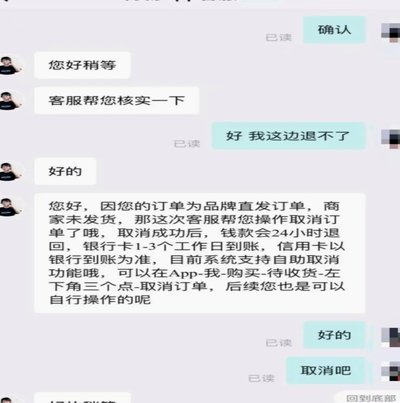
随着互联网金融的快速发展,用户越来越关注各类平台的资金安全性和提现便捷度。得物App作为一个集购物与社区交流于一体的电商平台,在消费者心中占据了重要位置。然而,关于得物提现的问题也不时见诸网络讨论中,...
网贷信息滥用:隐藏的债务陷阱
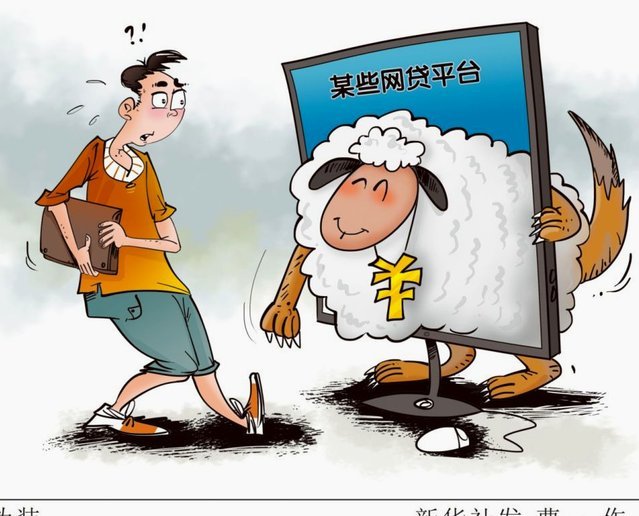
近年来,随着互联网金融的快速发展,“套信息”的网贷现象逐渐浮出水面。这种行为通常是指通过虚构或重复提交借款人的个人信息,向多家平台申请贷款,以获取更多的资金。这一现象不仅对借款人构成了潜在风险,也给整...
深入解析花呗套现行为的法律、道德与金融风险
近年来,随着互联网金融的兴起,花呗作为一种便捷的消费信贷工具,越来越受到消费者的青睐。但同时,关于如何利用花呗进行套现的行为也逐渐浮出水面。对于这一现象,我们应当从法律、道德以及金融风险三个维度进行深...