网贷套路贷有哪些隐蔽套路与防范指南
网贷套路贷,实际上是一种非法的借贷行为,它往往披着合法外衣,实际采用各种方式诱骗借款人陷入无法偿还债务的困境。这类借贷平台通常以较低门槛、快速放款为吸引点,但实际上暗藏重重陷阱。首先,它们会设置隐蔽高...
携程拿去花额度能提现吗?看这里!
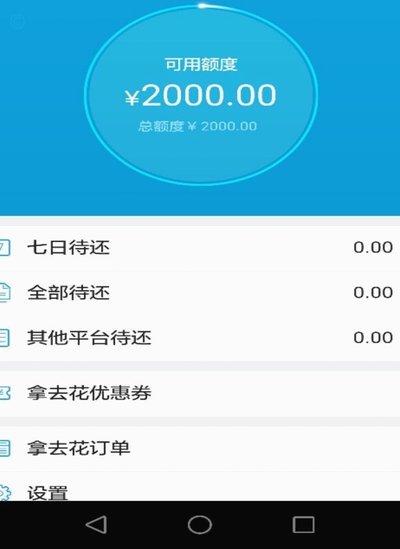
携程的“拿去花”是一项为旅客提供的消费信贷服务,旨在满足用户的多样化需求,如预订机票、酒店、旅游套餐等。关于“拿去花”额度能否提现的问题,答案是肯定的,但需明确具体规则与流程。 首先,携程“拿去花”...
便荔卡包提现全攻略
便荔卡包提现操作的核心在于精准把握平台的资金流动机制。许多用户误以为提现是简单的一键操作,实则涉及多层次的安全校验与资金路由。从专业视角看,这一过程本质是将数字账户中的虚拟资金转化为实体银行卡的物理资...
分期乐推出5000元信用额度
消费金融平台的额度调整往往折射出行业竞争格局的微妙变化。分期乐此次释放5000元额度,表面上是用户信用评估模型的优化结果,实则暗含对年轻消费群体支付习惯的深度洞察。当前Z世代用户对"先享后付"模式的接...
分付套现:快速实现资金周转的秘诀
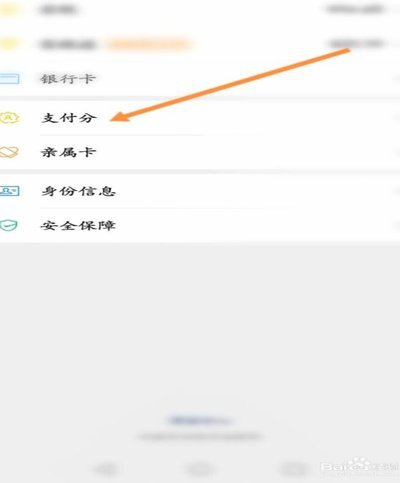
在金融支付领域,分付作为一种新兴的支付工具,其独特的使用方式和灵活的还款机制吸引了大量用户。尽管官方渠道并未提供直接的套现服务,但用户们往往通过一些特定的交易方式,实现所谓的“套现秒回钱”效果。这一操...
白条类金融服务平台大解析
京东旗下的消费信贷服务是目前市场上公认度最高的“白条”形态,依托电商生态链实现即时支付与分期结算。然而市面上常出现的各种类似名称产品,往往让普通用户产生认知混淆。这类金融服务本质上属于网络小贷业务范畴...
白条取现:商家灵活融资新选择
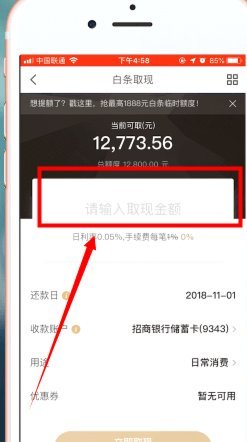
白条商家取现,本质上是商家通过平台提供的信用额度,获得现金流以支持运营的一种融资手段。它不同于传统的贷款,更像是一种循环往复的赊购模式。平台提供信用,商家先承担购买商品的义务,之后再利用产生的营收来偿...
得物消费记:精细分析你的购物习惯
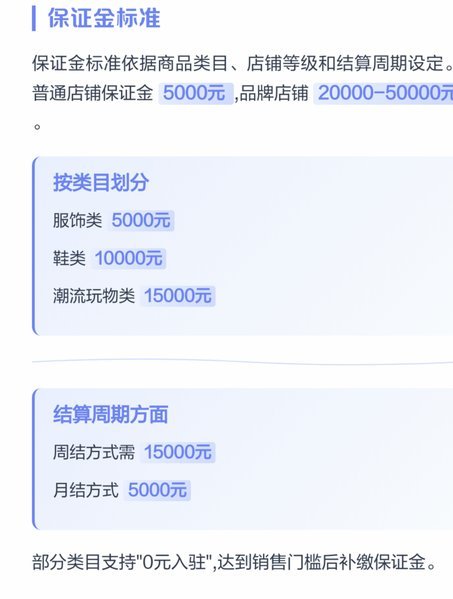
很多人在想要统计得物消费总额时,第一反应是翻阅订单列表。然而,得物官方并未提供一个直观的“消费总计”功能,这使得这项任务变成了一场极其耗时的“手动审计”。单纯的加法计算是极其危险的,因为订单列表包含了...
得物消费额度如何查看
得物App的消费额度管理功能嵌套在用户账户的信用评估体系中,其核心逻辑与平台对用户行为数据的分析深度绑定。打开App后,用户需依次点击“我的”-“账户设置”-“信用中心”,在该页面可直接查看当前可用额...
先用后付套现700退款风波
数字经济环境下,构建“先用后付”的消费模式无疑极大提升了用户的体验和便利性,它成功地在心理层面对支付障碍进行了绕开,将消费行为与即时满足感高度绑定。然而,这种便利性往往与信息不对称和潜在的风险溢价并存...