携程拿去花能提现吗?深度解析使用规则与限制
携程的拿去花功能本质上是依托用户信用额度的消费分期服务,其核心逻辑在于将用户账户中的信用额度转化为可支配的现金资源。从产品设计层面看,该功能并非传统意义上的提现通道,而是通过消费行为间接实现资金流转。用户在使用过程中需注意,系统会根据信用评估结果动态调整可使用的额度,且提现操作通常受限于账户活跃度和历史信用表现。
实际操作中,拿去花的提现功能存在多重限制条件。首先,平台对提现金额设有明确的上限,通常与用户账户等级和消费记录挂钩;其次,提现周期往往与账单结算周期绑定,用户需等待账单生成后才能进行资金提取。此外,提现过程中可能涉及手续费或利息计算,具体费率会根据用户信用评分和使用频率动态调整,这些细节往往隐藏在服务协议的条款中。
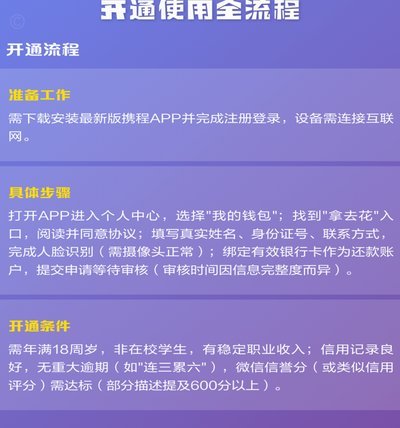
从用户行为模式分析,拿去花的提现功能更像是一种信用杠杆的延伸工具。高频次使用者通常能获得更高的额度上限,但这也伴随着更严格的使用规范。例如,系统会通过机器学习模型监测用户的提现频率和金额,对异常行为进行风险预警。这种设计既保障了平台资金安全,也促使用户形成更理性的消费习惯。
行业观察显示,携程的拿去花提现机制反映了消费金融领域"信用即货币"的演变趋势。与传统提现服务不同,该功能更强调信用资产的流动性转化,而非单纯的现金提取。这种模式既降低了平台的风控压力,也为用户提供了更灵活的信用管理方式,但同时也要求用户具备更强的财务规划能力。
在实际应用中,用户需警惕提现功能可能带来的隐性成本。例如,频繁提现可能导致信用评分波动,进而影响后续额度获取。此外,部分用户反馈系统在提现审核环节存在延迟,这与平台风控策略和实时数据处理能力密切相关。建议用户在使用前充分了解服务条款,避免因信息不对称产生不必要的财务损失。
相关文章
携程拿去花取现怎么还款
携程拿去花是携程集团推出的一款信用支付产品,用户可以通过“先消费、后付款”的方式体验便捷的消费金融。然而,当用户选择将拿去花的额度取现后,如何合理安排还款就显得尤为重要。首先,用户应当了解拿去花的取现...
花呗套线:巧妙利用支付策略提升收益
花呗套线,其核心概念并非简单地“线上支付”,而是指利用花呗的支付能力,在交易流程中巧妙地模拟或“套取”现金支付行为,从而实现更高的收入增长。这种策略在电商行业,尤其是对冲汇率风险、提升结算周期和增加交...

各种费用的详解与分析
在日常生活中,无论是个人还是企业,在进行各种活动时都会涉及多种费用。这些费用可以大致分为固定成本和变动成本两大类。固定成本是指那些不随产量或销售量变化而变化的成本,如租金、保险费等;这类费用无论业务规...

2025年分付套现攻略揭秘
2025年,分付(Pay-for-Access,PA)模式的成熟与规模化将带来前所未有的套现机会,但同时伴随着更高的风险和复杂性。以往的PA模式主要集中在知识付费、技能培训等领域,而2025年的趋势将...

分付套现真的有手续费吗?避坑指南和风险提醒
随着移动支付的普及,越来越多的人选择使用各种类型的电子钱包和信用卡服务来处理日常交易。其中,“分付套现”作为一种利用分期付款功能提取现金的行为,在部分人群中变得越来越流行。然而,关于这种行为是否会产生...

花呗秒套平台使用指南
花呗秒套平台的核心逻辑在于通过算法优化与支付路径设计,实现账单拆分与额度释放的协同效应。这类平台通常采用动态分账模型,将单笔交易拆解为多笔小额支付,通过不同商户的结算周期差异,形成账期错位。例如某平台...