白条额度变现技巧与风险
白条付费额度,通常被视为一种灵活的支付工具,旨在提供便捷的消费体验。然而,对于一些
核心在于了解不同白条产品的差异化设计。并非所有白条都允许用户将额度直接兑换成现金,甚至可能存在一定的限制条件。例如,某些白条与特定商户合作时,提供的额度仅限在指定商家消费使用,无法用于其他场景。另一些白条则会通过积分、返现等方式积累“虚拟现金”,用户可以将其兑换成礼品卡或其他商品,从而实现流动性的转移。更进一步的策略是寻找允许将白条额度转化为其他金融产品的桥梁。例如,如果信用卡公司提供的是免息期内的消费分期功能,并允许使用白条作为还款方式,那么利用这笔时间差,将消费额度转化为实际资金的流动性也并非不可能。关键在于积极沟通,与银行或支付机构协商,探索可能的解决方案。
值得注意的是,过度依赖“套取”白条额度的现金策略存在着潜在的风险。频繁地进行额度变动,可能触发信用评估模型的重新评估,导致信用评分下降,进而影响未来的贷款申请或其他金融服务。更重要的是,过高的消费频率和欠款压力会直接损害个人的财务健康状况。因此,“套取”白条额度的过程中,务必保持审慎的态度,量力而行,制定合理的还款计划,避免陷入债务困境。将“套取”视为一种提高资金利用率的方式,而非获取额外现金的手段,更为合理。

最终,有效利用白条付费额度带来的流动性,需要结合个人的实际需求、风险承受能力以及对金融产品的理解进行综合考量。与其简单地寻求“套取”现金的方法,不如将白条作为一种增强消费支付灵活性和积累财务习惯的工具。通过合理的使用、按时还款和积极沟通,才能真正发挥白条额度的价值,实现个人资金的最佳流动性管理。记住,健康理财的核心在于长期规划和风险控制,而非短期内追求不切实际的“快速致富”行为。
相关文章
分期乐提现,微信征信吗?
近期,关于分期乐提现是否涉及微信征信的问题引发了广泛关注。实际上,分期乐和微信之间并没有直接的信用数据共享机制,用户通过微信完成提现操作并不意味着会被纳入微信的个人信用评分体系中。 但是,这并不意...
微信分付如何实现精准分配
微信生态中的“分付”机制,远超简单的账单均摊概念。它本质上是一种复杂的交易流分解(Transaction Decomposition)和资金归集与分配的完整工作流设计。理解其核心,需将重点放在资金流转...
套现成本多少现金付出
金融交易中的套现行为往往伴随着复杂的成本结构,其本质是资金在不同形态间的转换。以信用卡套现为例,操作者通过虚构交易将银行授信资金转为现金,过程中需支付手续费、利息及可能的违约金。手续费率通常在1.5%...
美团月付里的现金提取是怎么回事
随着互联网金融的快速发展,诸多平台推出了灵活多样的金融服务。美团月付作为其金融科技业务的一部分,为用户提供了便捷的支付体验。其中,“可取现金”功能则是一项较为新颖的服务选项。这项服务的核心在于为美团月...

抖音套现背后的变现逻辑全解析
抖音套现本质是用户通过平台流量价值实现资产转化的行为,其核心逻辑在于利用平台算法对内容价值的量化评估。当创作者通过短视频或直播形式积累粉丝基数后,平台会基于播放量、互动率、完播时长等数据生成流量价值模...
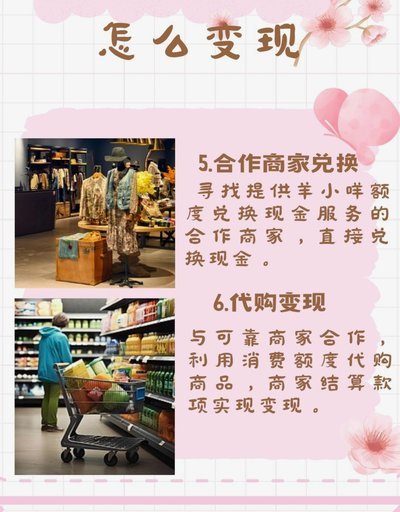
羊小咩额度安全变现全解析:6招教你赚收益
羊小咩额度的变现逻辑本质上是对资金流动路径的精准把控,核心在于平衡收益与风险的动态关系。平台通过智能合约技术构建的多层验证机制,将资金拆解为可追踪的微粒单元,在确保合规性的前提下实现分段释放。这种设计...