拍拍贷借款利弊全解析
拍拍贷作为互联网借贷平台的早期代表,其核心价值在于重构了传统信贷的准入逻辑。通过大数据风控模型,平台将信用评估维度从抵押物延伸至用户行为轨迹,这种模式在解决中小微企业融资难题时展现出独特优势。但值得注意的是,其"无抵押"的标签背后,隐含着对借款人还款能力的更高要求——当用户信用评分与实际偿债能力出现断层时,平台的风控系统可能陷入认知偏差。这种结构性矛盾在经济周期波动中尤为凸显,成为平台持续运营的关键考验点。
利率透明度是衡量平台合规性的核心指标。拍拍贷的年化利率区间虽处于行业合理范围,但其计息方式的复杂性常被忽视。例如隐性费用的叠加、还款日的细微差异都可能造成实际成本高于标称值。这种财务测算的模糊性,容易导致借款人对真实负债产生误判。更值得警惕的是,当平台通过算法优化提升放款速度时,可能在无意中放大了利率风险的传导效应,形成新的金融脆弱性。

在风控技术层面,拍拍贷的智能审核系统已实现多维度数据交叉验证,但人工复核环节仍存在操作弹性。这种半自动化模式在应对新型欺诈手段时显得力不从心,特别是当借款人通过多平台分散借贷形成风险敞口时,系统的预警能力面临严峻挑战。值得注意的是,平台对逾期用户的处置策略正在从单纯催收转向债务重组,这种转变既体现了风险缓释的主动性,也暴露出传统借贷模式在债务管理上的局限性。

真实用户的反馈揭示出平台运营的复杂图景。部分借款人将拍拍贷视为应急资金的临时解决方案,但这类使用场景往往伴随着还款压力的累积。而平台方为维持资金周转率,不得不在风险控制与业务扩张间寻求平衡,这种张力最终反映在用户权益保障的细节中。当借贷行为从短期周转演变为长期负债时,平台的用户教育体系是否能有效介入,成为影响用户体验的关键变量。
宏观经济环境的变动正在重塑平台的生存逻辑。在经济下行周期中,借款人还款能力的边际变化可能引发系统性风险,而平台的动态定价机制是否能及时响应这种变化,直接关系到其抗风险能力。当前,拍拍贷正在尝试通过引入更多元化的资金渠道和资产证券化手段,构建更稳健的财务结构。这种转型既是对市场环境的适应,也是对传统借贷模式的突破性尝试。
相关文章
微信套现背后的社会现象与对策思考
“套现联系微信”四个字背后,隐含着一种复杂的人文现象。它并非单纯的网络诈骗行为,更像是一种社会问题的缩影,反映了人们对物质需求的渴望以及信息时代带来的机遇与风险。 在这个数字化的时代,社交平台已经成...
鹿优选审核中放款会延迟吗
鹿优选平台的审核流程对于用户来说一直是充满疑问环节,尤其是当显示为“审核中”时,放款是否会延误?这个问题没有简单的答案,因为它取决于多种因素。首先,平台的审核机制并非一成不变,可能根据不同的业务类型、...
得物平台套现微信号现象透视
近年来,“得物”作为国内知名的潮流购物平台,以其独特的社区氛围和严格的商品鉴定机制吸引了大量用户。然而,围绕该平台上商品交易衍生出的某些灰色地带也引起了广泛关注,其中“得物套现微信号”的话题更是让人关...
微信分付:套现不可行
微信分付流程并非简单的资金转移,其本质是在腾讯支付生态内进行的一笔基于明确商业关系的流量结算。试图将其理解为可直接、无限制地“套现”行为,混淆了支付系统的运作逻辑和资金的法律流转路径。我们必须从平台规...
微信分付额度:开通与借款指南
想要了解“微信分付怎么开通额度借钱”,首先需要明确的是,微信分付是一项由腾讯金融推出的信用支付服务。开通并利用这一功能的前提是用户必须具备一定的信用评分,这取决于用户的个人财务历史、交易行为等多个因素...
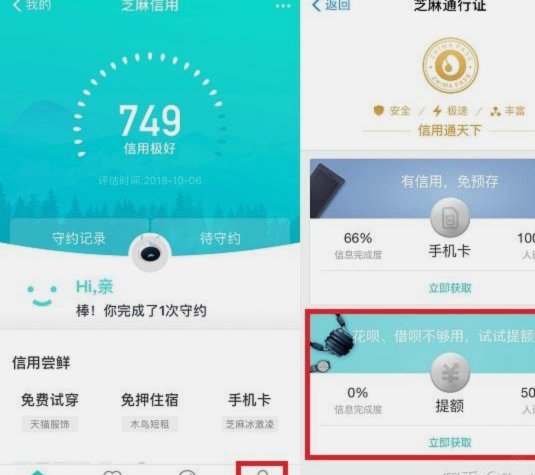
揭秘花呗额度提升的秘密技巧
花呗额度的动态调整机制建立在复杂的算法模型之上,其核心逻辑围绕用户信用画像的实时更新。系统通过多维度数据交叉验证,包括消费频次、支付场景、还款稳定性等,形成动态评分体系。例如高频次小额支付可能触发额度...