花呗套现的真相,知乎上的方法都别信
在知乎搜索“花呗怎么套现”这一关键词背后,折射出的不仅仅是用户对流动性的焦虑,更是一种对数字金融工具边界的试探。这种搜索行为的流行,本质上反映了部分用户在面临突发资金缺口时,试图通过非标准化的交易手段...
花呗套现:风险与法律影响

支付宝花呗作为一种信用支付工具,允许用户先消费后付款。然而,帮助他人通过花呗进行套现不仅违反了平台的使用规则,还可能带来一系列负面后果。首先,对于被帮者而言,利用他人的身份信息或账户来获取贷款可能会造...
花呗套现费多少?
花呗套现的手续费本质上是支付通道与资金流转的综合成本。当用户通过第三方平台将花呗额度转化为现金时,系统会根据交易规模触发多层费率机制。核心费用包含支付通道费、资金流转成本及风控成本三部分。支付通道费由...
花呗套现真的靠谱吗
在当前互联网金融快速发展的背景下,花呗作为一种便捷的信用支付工具,逐渐成为许多消费者日常生活中的重要组成部分。然而,随之而来的是关于“用花呗套付款可靠吗”的讨论热度持续升温。这一话题涉及法律、金融安全...
警惕花呗“套现”陷阱:法律风险与信用隐患不容小觑
近年来,随着移动支付的普及,花呗作为一种消费信贷产品,在年轻群体中变得越来越受欢迎。但随之而来的是关于“套现”的讨论频繁出现——即利用花呗这一平台进行超出正常消费范畴的操作,以实现资金周转的目的。从表...
花呗套现避坑指南:安全理财不被骗
花呗套现,本应是解决燃眉之急的手段,却已滋生出层出不穷的诈骗陷阱。许多人迫于资金压力,转而寻求花呗套现渠道,却在寻求便利的过程中暴露了自己的信息,落入精心设计的骗局。理解花呗套现的本质风险,并学会识别...
花呗套现还款:信用会受影响吗?
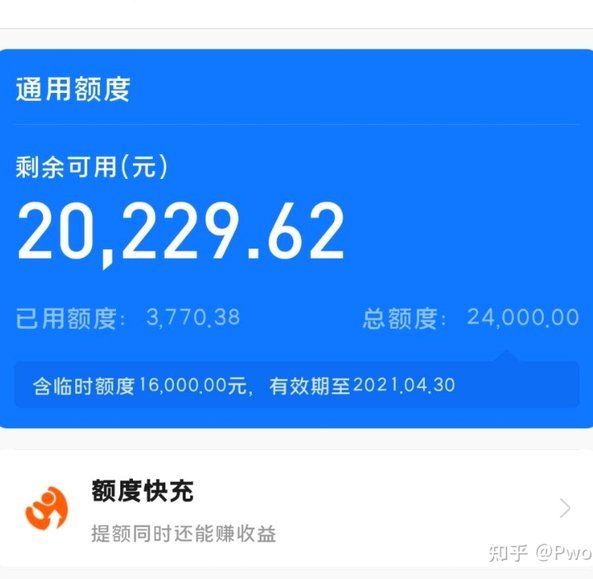
花呗套现还花呗的行为本质是通过资金周转实现短期流动性管理,但这种操作可能触发平台风控系统的异常监控机制。蚂蚁集团的信用评估模型不仅关注还款记录,更依赖消费行为的稳定性与真实性。当用户频繁通过套现手段维...
花呗套现的代价
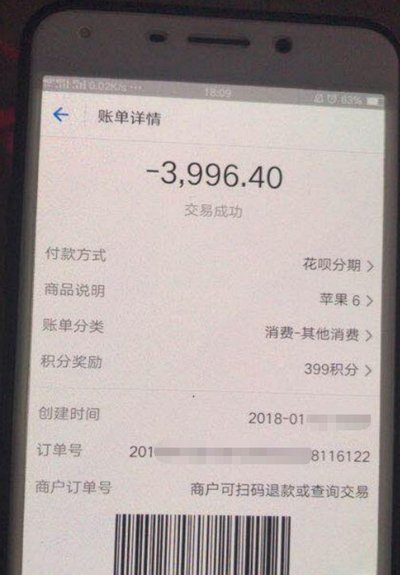
任何试图通过不当手段实现“套取”现金流的行为,其本质都是对消费信贷产品生命周期和设计初衷的系统性违背。用户本应将花呗视为一个基于消费场景的信用预支额度,即购买商品所需的短期资金支持;一旦行为模式转变为...
花呗套现平台运作探秘
花呗套平台的运作逻辑本质上是对消费信贷产品设计缺陷的针对性利用。这类平台通过虚构交易场景,将用户信用额度转化为可提取资金,其核心在于利用花呗“先消费后还款”的特性,将信贷资金变相转为现金。操作路径通常...
花呗套现后额度还能提?风险不容忽视
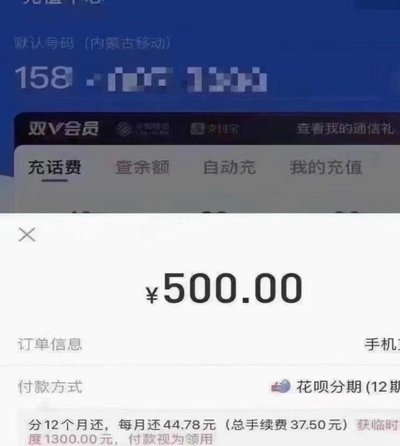
“花套现”现象在金融市场屡见不鲜,尤其在一些缺乏监管严格且流动性较强的平台中,其诱惑力令人难以抗拒。然而,当我们从花光套现的钱途上思考“花套现以后还能提额度吗?”这个问题时,需要跳脱出简单的利益计算,...