分期付款的额度能提前取现吗?深度解读背后的金融逻辑
分期支付体系的核心本质,决定了其资金流向具备高度的结构性限制。用户将分期乐视作一种通用的现金账户,试图提取现金的思维模式,忽略了它最初被设计为一种信用消费周期的工具。本质上,你获得的不是沉淀的、可自由支配的资金,而是一段由信用额度锚定的、分批次的消费权限。这与银行的活期存款账户,其资金具有绝对的流动性属性,构成了根本性的差异。因此,从制度设计和资金流转逻辑上来看,将分期消费额度直接“取现”的行为,是系统机制所无法支持的,因为它挑战了产品作为消费贷而非纯粹循环信贷的定位。真正的资金变现,必须通过与原始消费商品相关的资产置换或抵押流程来实现。
探讨分期产品到现金变现的路径,需要深入了解金融的折现原理。如果一定要将尚未支取的分期款提前取出,本质上就是在进行“逆向折现”,而这个过程并非零成本,相反,它需要承担极高的资金成本和风险溢价。任何声称能绕过系统限制、实现低成本取现的行为,往往隐藏着高额的手续费、违约金或隐性的年化利率。理论上可行的变现方式,是通过专业的资产处置渠道——例如将分期购买的耐用品进行二次出售或使用其作为抵押物办理专项贷款。但需注意的是,这已经脱离了原始的“分期乐”的使用范畴,而进入了复杂的资产证券化和信用交易领域,其操作流程和所需的信用评级都远超一般消费者的认知范围。
除了直接取现,另一个可供参考的维度是利用分期产品构建“现金回流”的循环机制。这并非是取现,而是一种精细化的资金调配。例如,将分期乐的信用额度用于购买具有高残值或可变现价值的商品,然后在商品的使用周期内,通过折价销售或利用其配件进行小额回收,从而间接回笼资金。这种策略的核心,在于将信用购买的“耗材”属性,转化为有可回收价值的“资产”属性。用户必须具备极高的商品辨识度和市场交易能力,否则一旦商品无法顺利出手,不仅资金周期被拉长,还会面临信用误用带来的额外罚息和信用记录不良风险,这种风险敞口是必须纳入考量的。
最后,无论从角度如何切入,用户必须建立起清晰的认知框架:信用消费额度与银行存款资金在法律和金融属性上是两个完全独立的体系。分期乐是一种“消费信用”,它最大的风险点在于用户可能过度依赖其提供的“虚假流动性”。一旦信用额度饱和,或未能按时足额还款,系统将触发的后果远比单纯的利息损失严重,它直接损害的是用户的综合信用评分。在任何试图进行“取现”的操作之前,用户应该首先核对是否有合法的、经过监管机构认证的“信用优化转换”服务通道,而不是依赖任何声称能“暴力破解”系统限制的第三方渠道。只有深刻理解其信用透支的本质和系统限制的不可突破性,才能规避潜在的财务陷阱。
相关文章
微信分付如何实现精准分配
微信生态中的“分付”机制,远超简单的账单均摊概念。它本质上是一种复杂的交易流分解(Transaction Decomposition)和资金归集与分配的完整工作流设计。理解其核心,需将重点放在资金流转...
如何有效提升得物信用额度?
### 提升得物信用额度的核心逻辑与实战策略 信用分体系的本质是信任经济,其设计逻辑源于平台对交易安全的底层需求。从技术实现层面看,得物的信用算法至少包含四个维度:历史履约率(过去6个月完成交易的履...
得物app提现多久到账
得物app提现到账是一个需要仔细分析的过程,这不仅涉及交易速度,还与银行卡系统的处理能力密切相关。在技术层面,支付平台通常会将用户的提现请求立即提交至银行系统,但实际到账时间还受到多种外部因素的影响。...
白条取现难?原因及应对
近年来,随着互联网金融的快速发展,“白条”作为一种便捷的消费信贷产品,在用户群体中迅速崛起。然而,许多用户对于“白条取现”的过程和通过率有着不同程度的关注与疑问。本文将从实际操作层面深入分析影响白条取...
得物微信提现为何一天未到账?
得物微信提现,看似寻常操作,却时常遭遇一日未到账的尴尬。许多用户在交易完成后,满怀期待地发起提现,结果却被系统“拒之门外”。这种情况并非偶然,而是背后隐藏着复杂原因的必然结果。我们需要从用户角度出发,...
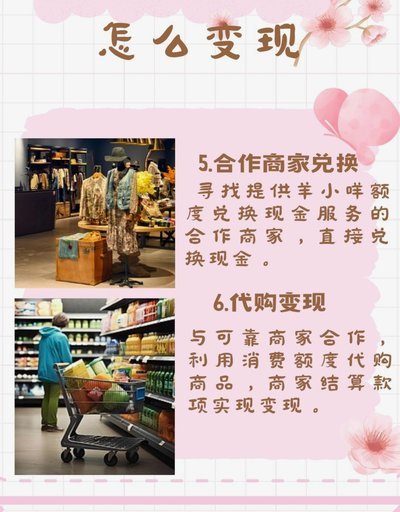
羊小咩额度安全变现全解析:6招教你赚收益
羊小咩额度的变现逻辑本质上是对资金流动路径的精准把控,核心在于平衡收益与风险的动态关系。平台通过智能合约技术构建的多层验证机制,将资金拆解为可追踪的微粒单元,在确保合规性的前提下实现分段释放。这种设计...