羊小咩备用金为何没有提现功能?
羊小咩备用金没有提现按钮,并非技术疏漏或功能残缺,而是产品底层逻辑的明确表达。该额度本质属于场景化消费信贷资产,资金流向被严格限定于平台生态内的支付节点。系统设计主动屏蔽现金提取通道,意味着用户获取的不是可自由支配的流动资金,而是绑定特定交易链条的信用支付凭证。界面交互的留白恰恰映射出业务架构的边界,额度不产生法币兑付义务,仅完成消费端的价值置换。这种设计将资金闭环控制在可控范围内,避免信用工具异化为地下融资渠道。
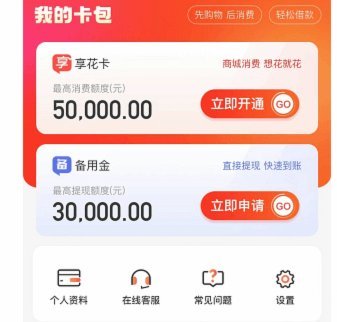
信贷产品从现金贷向场景融演进的过程中,交互形态必然发生结构性重塑。备用金的定位已脱离传统借款模式,转而聚焦于高频小额交易的即时履约能力。隐藏提现按钮实质是平台对资金用途的强制引导,防止额度被挪用于投资理财或偿还他处债务。界面不再提供自由支取选项,而是通过账单代扣、商户直连与分期协议构建支付网络。这种设计压缩了资金游离空间,将信用价值精准锚定在实体经济交易环节,提升资产周转效率的同时降低违约概率。
监管框架对信贷资金用途的穿透式管理,直接塑造了前端界面的功能取舍。备用金若无提现按钮,正是合规要求与风控策略共同作用的结果。现金提取极易引发资金流向失控,触发反洗钱审查与杠杆扩张风险。平台通过界面交互切断提现路径,配合后台交易限额、商户白名单与设备指纹验证,形成多层防御机制。额度仅能在授权场景内完成价值流转,既满足用户短期周转需求,又确保每一笔支出可追溯可审计。界面功能的删减实则是合规底线的具象化呈现。
面对无法直接提现的现实,用户的流动性诉求需通过产品生态内的替代方案化解。备用金的价值不在于现金提取,而在于支付环节的成本优化与体验升级。平台通常通过账单分期费率补贴、积分抵扣机制或关联储蓄卡自动还款协议,间接释放资金压力。界面虽无提现入口,却保留了额度循环使用、交易明细追踪与信用评分提升路径。金融科技的用户体验已从能否拿到钱转向如何用好钱,备用金的设计演进正是这一趋势的缩影,提示用户关注信用资产的长期配置而非短期套现。
相关文章
分期乐平台合法合规吗?
分期乐平台的运营合法性建立在金融监管框架的基础之上。作为消费金融领域的参与者,其核心业务涉及信贷服务,需符合《商业银行法》《消费者权益保护法》等法规要求。平台在开展分期业务时,必须取得银保监会颁发的金...
花呗套现:风险与防范
近年来,随着互联网金融的快速发展,“花呗”作为一种便捷的消费信贷工具受到了广泛欢迎。然而,也有部分用户试图通过某些途径“套现”,即利用花呗进行非实际购买的行为来获取资金周转或其他用途。需要注意的是,这...
如何有效提升羊小咩100额度
提升额度的本质,绝非一次性的资金冲量或简单的流程操作,它是一个系统对用户持续信赖度的综合评估。许多人错误地将“涨额度”等同于“砸钱”,这是对平台背后的信用模型产生误解。平台方设定限额的核心逻辑是管理自...

便荔卡包购物套现技巧揭秘
便荔卡包作为一种新兴的支付工具,在现代消费市场中扮演着越来越重要的角色。它不仅为消费者提供了便捷的购物体验,同时也吸引了一些不法分子试图利用其进行非法套现活动。这种行为通常涉及到将信用卡或借记卡中的资...

揭秘白条变现背后的金融智慧
深度透视消费信贷的流动性管理,不能仅停留在表面操作层面,核心在于对信贷产品底层逻辑、资金流向以及风险成本的全面认知。白条本质上是一种基于用户交易行为和信用评估的短期消费分期付款服务,其提供的是即时的、...

鹿优选先享卡提现手续费解析
近年来,随着移动支付和金融服务的迅猛发展,“鹿优选先享卡”的出现为用户提供了便捷的资金周转选择。然而,在享受先享服务的同时,提现手续费成为许多用户关心的问题之一。本文将深入探讨“鹿优选先享卡”提现手续...